ఎస్బీఐ రుణ రేట్లు 0.25% పెంపు
ఫ్లోటింగ్ రేట్ రుణాలపై EMI భారం పెరిగే అవకాశం; కొత్త రుణగ్రహీతలకు కూడా వడ్డీ వ్యయం పెరగనుంది
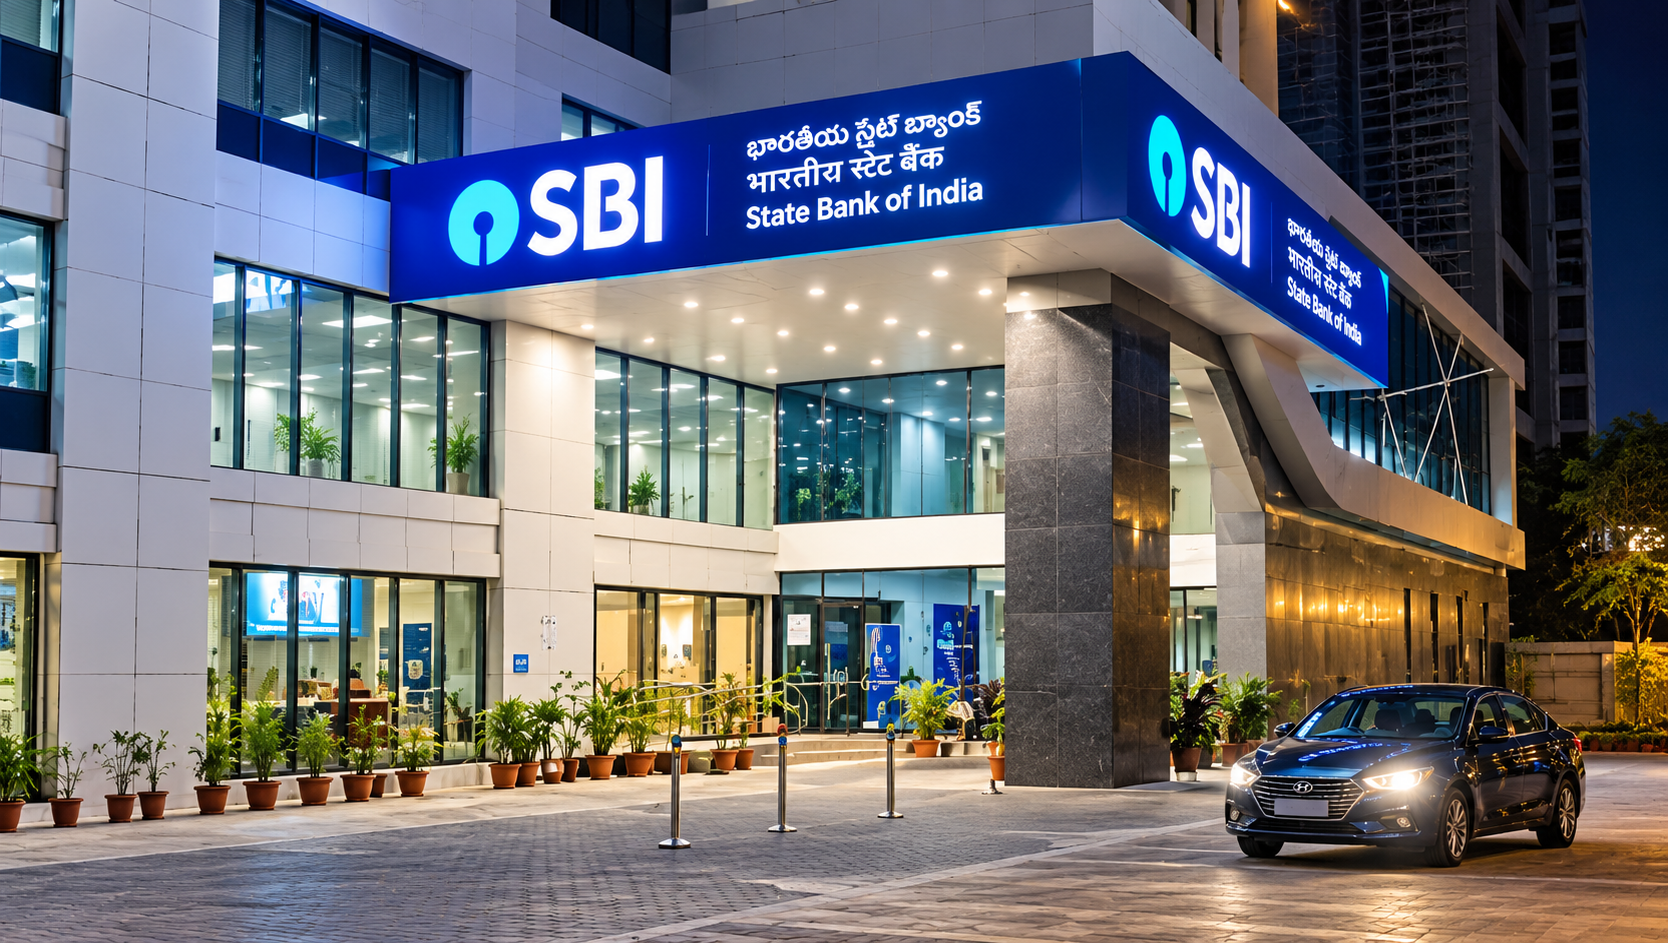
భారతీయ స్టేట్ బ్యాంక్ కొన్ని బెంచ్మార్క్ ఆధారిత రుణ రేట్లను 0.25% పెంచింది. తాజా సవరణతో గృహ, వ్యక్తిగత, వాహన రుణాలపై వడ్డీ భారం పెరగవచ్చని బ్యాంకింగ్ వర్గాలు శుక్రవారం తెలిపాయి.
దేశంలోని అతిపెద్ద ప్రభుత్వ రంగ బ్యాంక్ అయిన ఎస్బీఐ తీసుకున్న ఈ నిర్ణయం ప్రస్తుత మరియు కొత్త రుణగ్రహీతలపై ప్రభావం చూపే అవకాశం ఉంది. ఫ్లోటింగ్ రేట్ రుణాలు సంబంధిత బెంచ్మార్క్కు అనుసంధానమై ఉంటే, EMI పెరగడం లేదా రుణ చెల్లింపు కాలవ్యవధి పొడిగించబడటం జరగవచ్చు. స్థిర వడ్డీ రేటు రుణాలపై ప్రభావం మాత్రం ఒప్పంద నిబంధనలపై ఆధారపడి ఉంటుంది.
బ్యాంకింగ్ నిపుణుల ప్రకారం, 25 బేసిస్ పాయింట్ల పెంపు చిన్నదిగా కనిపించినప్పటికీ, దీర్ఘకాల గృహ రుణాలపై మొత్తం వడ్డీ చెల్లింపులో గణనీయమైన మార్పు తీసుకురాగలదు. కొత్త రుణాలకు దరఖాస్తు చేసుకునేవారు అర్హత, EMI సామర్థ్యం, మొత్తం వడ్డీ వ్యయాన్ని మళ్లీ లెక్కించుకోవాల్సి రావచ్చు.
“ఎస్బీఐ రుణ రేట్లను 0.25% పెంచడంతో రుణ గ్రహీతలపై వడ్డీ భారం పెరగనుంది,” అని బ్యాంకింగ్ రంగానికి చెందిన అధికారి శుక్రవారం ముంబైలో తెలిపారు. “ఈ నిర్ణయం వల్ల ఫ్లోటింగ్ రేట్ లోన్లు తీసుకున్న వారికి EMIలు లేదా రుణ కాలవ్యవధి పెరిగే అవకాశం ఉంది,” అని ఆయన అన్నారు.
HIGHLIGHTS
- ఎస్బీఐ రుణ రేట్లు 0.25% పెంపు
- పెంపు 25 బేసిస్ పాయింట్లకు సమానం
- ఫ్లోటింగ్ రేట్ రుణాలపై ప్రభావం ఎక్కువ
- గృహ, వ్యక్తిగత, వాహన రుణగ్రహీతలకు భారమయ్యే అవకాశం
ఎస్బీఐ రేటు సవరణను ఇతర బ్యాంకులు కూడా పరిశీలించే అవకాశం ఉందని మార్కెట్ వర్గాలు చెప్పాయి. అయితే ప్రతి బ్యాంక్ తన నిధుల వ్యయం, లిక్విడిటీ పరిస్థితి, రిస్క్ అంచనా, అంతర్గత బెంచ్మార్క్ విధానాల ఆధారంగా రుణ రేట్లను నిర్ణయిస్తుంది. అందువల్ల అన్ని బ్యాంకులు అదే స్థాయిలో రేట్లు పెంచుతాయని ఇప్పుడే చెప్పలేమని వారు వివరించారు.
“నిధుల వ్యయం, లిక్విడిటీ పరిస్థితులు, వడ్డీ రేట్లపై అంచనాలు మారినప్పుడు బ్యాంకులు రుణ రేట్లను సమీక్షిస్తాయి,” అని ఒక ఆర్థిక విశ్లేషకుడు శుక్రవారం తెలిపారు. “ఎస్బీఐ నిర్ణయం పెద్ద రుణ మార్కెట్కు సంకేతంగా పరిగణించబడుతుంది,” అని ఆయన చెప్పారు.
గత వడ్డీ రేటు చక్రాల తర్వాత కుటుంబ బడ్జెట్లపై EMIల ఒత్తిడి ఇప్పటికే ఉన్న సమయంలో ఈ పెంపు వచ్చింది. ముఖ్యంగా అధిక విలువ గల గృహ రుణాలు తీసుకున్నవారికి చిన్న రేటు మార్పు కూడా దీర్ఘకాలంలో అదనపు వడ్డీగా మారవచ్చు. బ్యాంకులు EMIని యథాతథంగా ఉంచి కాలవ్యవధిని పెంచితే, నెలవారీ భారం తక్షణంగా కనిపించకపోయినా మొత్తం రుణ వ్యయం పెరుగుతుంది.
“కొత్త రుణం తీసుకునేవారు కేవలం ప్రారంభ EMI ఆధారంగా నిర్ణయం తీసుకోకుండా, మొత్తం రుణకాలం పాటు చెల్లించాల్సిన వడ్డీని పరిశీలించాలి,” అని వినియోగదారుల ఆర్థిక సలహాదారు శుక్రవారం చెప్పారు. “ప్రస్తుత రుణగ్రహీతలు తమ బ్యాంక్ నుంచి తాజా రీసెట్ వివరాలు తెలుసుకోవాలి,” అని ఆయన సూచించారు.
తాజా సవరణ అమలులోకి వచ్చిన తర్వాత ప్రభావిత రుణగ్రహీతలకు బ్యాంక్ నుంచి రేటు మార్పు, EMI లేదా కాలవ్యవధి సవరణ వివరాలు అందే అవకాశం ఉంది. రుణగ్రహీతలు తమ రుణం ఏ బెంచ్మార్క్కు అనుసంధానమైందో, తదుపరి రీసెట్ తేదీ ఎప్పుడో, ముందస్తు చెల్లింపు లేదా రీఫైనాన్స్ ఎంపికలు అందుబాటులో ఉన్నాయో పరిశీలించాల్సి ఉంటుంది. ఇతర బ్యాంకుల రేటు నిర్ణయాలు, ఎస్బీఐ తదుపరి సమీక్షలు రాబోయే వారాల్లో రుణ మార్కెట్ దిశను నిర్ణయించనున్నాయి.