
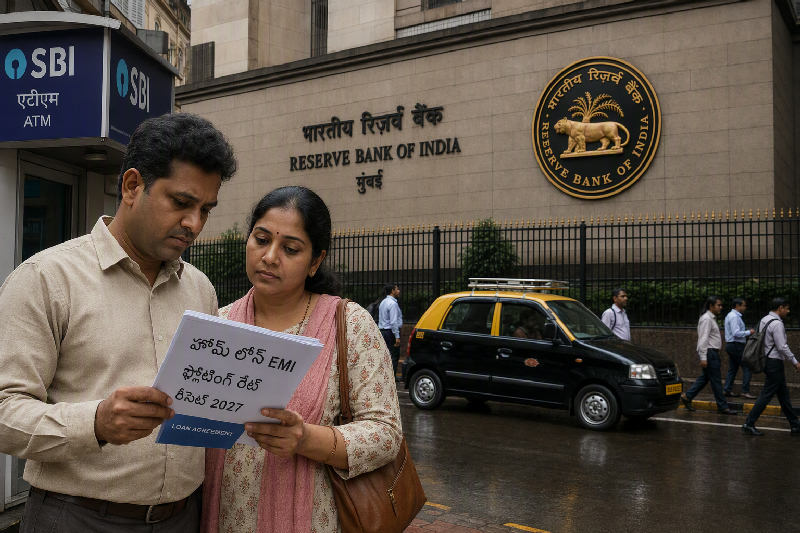
2027 నుంచి లోన్ రీసెట్ రూల్స్ మార్చేందుకు ఆర్బీఐ సిద్ధం
ఫ్లోటింగ్ రేట్ లోన్లలో వడ్డీ మార్పులు వేగంగా ఈఎంఐలకు బదిలీ అయ్యేలా కొత్త ఫ్రేమ్వర్క్ రూపకల్పన
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా 2027 నుంచి ఫ్లోటింగ్ రేట్ లోన్ల వడ్డీ రీసెట్ విధానంలో కొత్త రూల్స్ అమలు చేసేందుకు సిద్ధమవుతోంది. హోమ్ లోన్, పర్సనల్ లోన్, ఆటో లోన్, ఎంఎస్ఎంఈ రుణాల్లో బెంచ్మార్క్ రేట్ల మార్పులు ఈఎంఐలకు మరింత వేగంగా, పారదర్శకంగా చేరేలా ఈ ఫ్రేమ్వర్క్ ఉండనుంది.
ప్రస్తుతం అనేక బ్యాంకులు, ఫైనాన్షియల్ ఇన్స్టిట్యూషన్లు ఫ్లోటింగ్ రేట్ లోన్లను 3 నెలలు, 6 నెలలు లేదా 1 సంవత్సరం వ్యవధిలో రీసెట్ చేస్తున్నాయి. దీనివల్ల వ్యవస్థలో వడ్డీ రేట్లు తగ్గినా, కొంతమంది రుణగ్రహీతలు తక్షణ ప్రయోజనం పొందడం లేదు. అదే సమయంలో రేట్లు పెరిగినప్పుడు ఈఎంఐ లేదా లోన్ టెన్యూర్ త్వరగా పెరగడం జరుగుతోందనే ఫిర్యాదులు వినియోగదారుల నుంచి వస్తున్నాయి. ఈ ఆలస్యాన్ని తగ్గించి, రేట్ ట్రాన్స్మిషన్ను సమయబద్ధంగా చేయడమే ఆర్బీఐ ప్రతిపాదన లక్ష్యంగా అధికారులు చెబుతున్నారు.
ప్రతిపాదిత రూల్స్ ప్రకారం రుణగ్రహీతకు తన లోన్ ఏ బెంచ్మార్క్కు లింక్ అయిందో, బ్యాంక్ స్ప్రెడ్ ఎంత వసూలు చేస్తుందో, రీసెట్ ఎప్పుడు జరుగుతుందో స్పష్టంగా తెలియజేయాల్సి ఉంటుంది. రేటు మారిన తర్వాత ఈఎంఐ మారుతుందా లేదా లోన్ టెన్యూర్ మారుతుందా అన్న విషయాన్ని కూడా ముందుగానే వివరించాల్సి ఉంటుంది. వినియోగదారుల రక్షణ, పారదర్శకత పెంపు, బ్యాంకులు రేటు తగ్గింపుల ప్రయోజనాన్ని ఆలస్యం చేయకుండా బదిలీ చేయడం వంటి అంశాలు ఈ మార్పుల కేంద్రంగా ఉన్నాయి.
ఆర్బీఐ పర్యవేక్షణలోని రిటైల్ లెండింగ్ వ్యవస్థలో హోమ్ లోన్లు అత్యధిక ప్రభావం చూపే విభాగంగా భావిస్తున్నారు. ఎక్కువ హోమ్ లోన్లు బయటి బెంచ్మార్క్లకు అనుసంధానమైన ఫ్లోటింగ్ రేట్లపైనే ఉంటాయి. దీర్ఘకాలిక రుణాల్లో చిన్న వడ్డీ మార్పు కూడా మొత్తం చెల్లింపులపై పెద్ద ప్రభావం చూపుతుంది. రేట్లు తగ్గితే ఈఎంఐ తగ్గడం లేదా టెన్యూర్ తగ్గడం వేగవంతం కావచ్చు. రేట్లు పెరిగితే అదే విధంగా భారం త్వరగా పెరిగే అవకాశం ఉంటుంది.
ఈ విషయంపై ప్రత్యక్ష అధికారిక ప్రకటనలో నిర్దిష్ట కోట్స్ అందుబాటులో లేవు. అయితే నియంత్రణ వర్గాలు చెప్పినట్లు, “రేటు మార్పులు రుణగ్రహీతలకు సమయానికి చేరేలా రీసెట్ వ్యవస్థను మరింత పారదర్శకంగా చేయడం ప్రధాన ఉద్దేశం.” బ్యాంకింగ్ రంగ నిపుణుల అభిప్రాయం ప్రకారం, “కొత్త విధానం అమలైతే రుణగ్రహీతలు తమ ఈఎంఐ ప్లానింగ్ను ముందుగానే అంచనా వేసుకునే వీలు పెరుగుతుంది.” వినియోగదారుల అంశాలపై పనిచేసే నిపుణులు చెప్పినట్లు, “రీసెట్ తేదీ, బెంచ్మార్క్, స్ప్రెడ్పై స్పష్టత లేకపోవడమే ఇప్పటి వివాదాల్లో ప్రధాన కారణం.”
HIGHLIGHTS
- కొత్త రూల్స్ 2027 నుంచి అమల్లోకి వచ్చే అవకాశం
- ఫ్లోటింగ్ రేట్ లోన్లపై ప్రధాన ప్రభావం
- హోమ్ లోన్ ఈఎంఐలు వేగంగా మారే అవకాశం
- రేట్లు తగ్గితే ప్రయోజనం త్వరగా చేరే అవకాశం
- రీసెట్ తేదీలపై బ్యాంకులు స్పష్టత ఇవ్వాల్సి రావచ్చు
పర్సనల్ లోన్ల విషయంలో ప్రభావం రుణ నిర్మాణంపై ఆధారపడుతుంది. స్థిర వడ్డీ రేటుతో ఉన్న పర్సనల్ లోన్లపై ఈ మార్పుల ప్రభావం పరిమితం కావచ్చు. కానీ ఫ్లోటింగ్ రేటు లేదా బెంచ్మార్క్కు అనుసంధానమైన పర్సనల్ లోన్లలో రీసెట్ సైకిల్ వేగవంతం కావచ్చు. ఆటో లోన్లు, చిన్న వ్యాపార రుణాలు, ఎంఎస్ఎంఈ రుణాల్లో కూడా ఇదే విధానం వర్తించే అవకాశం ఉందని రంగ నిపుణులు చెబుతున్నారు.
బ్యాంకులకు ఈ మార్పులు ఆపరేషనల్ పరంగా కీలకం కానున్నాయి. లోన్ మేనేజ్మెంట్ సిస్టమ్స్ అప్గ్రేడ్ చేయడం, రీసెట్ క్యాలెండర్ను ఆటోమేట్ చేయడం, ప్రతి రేటు మార్పు తర్వాత రుణగ్రహీతకు సమాచారం పంపడం వంటి చర్యలు అవసరం కావచ్చు. వేగవంతమైన రీసెట్ విధానం బ్యాంకుల ఆదాయ ప్రణాళికలపై కూడా ప్రభావం చూపవచ్చు. ముఖ్యంగా రేట్లు తగ్గే దశలో బ్యాంకులు ప్రయోజన బదిలీని ఆలస్యం చేసే అవకాశం తగ్గుతుంది.
రుణగ్రహీతలకు ఈ మార్పు రెండువైపుల ప్రభావం కలిగించనుంది. రేట్లు తగ్గినప్పుడు ఈఎంఐ త్వరగా తగ్గడం ప్రయోజనం అయితే, రేట్లు పెరిగినప్పుడు చెల్లింపు భారం కూడా త్వరగా పెరగవచ్చు. అందువల్ల కొత్త లోన్ తీసుకునే వారు రీసెట్ ఫ్రీక్వెన్సీ, బెంచ్మార్క్ రకం, స్ప్రెడ్ స్థిరమా మారుతుందా వంటి వివరాలను లోన్ ఒప్పందంలో జాగ్రత్తగా పరిశీలించాల్సి ఉంటుంది. ఉన్న రుణగ్రహీతలు కూడా తమ బ్యాంక్ నుంచి తాజా రీసెట్ షెడ్యూల్ కోరే పరిస్థితి రావచ్చు.
తదుపరి దశలో ఆర్బీఐ బ్యాంకులు, నాన్ బ్యాంకింగ్ ఫైనాన్షియల్ కంపెనీలు, వినియోగదారుల వర్గాల నుంచి అభిప్రాయాలు తీసుకునే అవకాశం ఉంది. తుది రూల్స్లో రీసెట్ వ్యవధి ఎంత ఉండాలి, సమాచారం ఇవ్వాల్సిన గడువు ఏమిటి, ఈఎంఐ మార్పు లేదా టెన్యూర్ మార్పుపై ఎంపిక ఎవరిది అనే అంశాలు కీలకం కానున్నాయి. 2027 అమలు తేదీకి ముందు బ్యాంకులు తమ వ్యవస్థలు, డాక్యుమెంటేషన్, కమ్యూనికేషన్ ప్రక్రియలను సిద్ధం చేసుకోవాల్సి ఉంటుంది.