మల్టీ-అసెట్ ఫండ్లలో యాక్టివ్ స్కీములు, ఓమ్ని ఫండ్ ఆఫ్ ఫండ్స్ మధ్య వ్యూహ తేడాలు కీలకం
పోర్ట్ఫోలియో నిర్మాణం, టాక్సేషన్, ఖర్చులు, ఈక్విటీ-గోల్డ్ కేటాయింపుల ఆధారంగా రాబడుల్లో గణనీయ భేదాలు కనిపిస్తున్నాయి
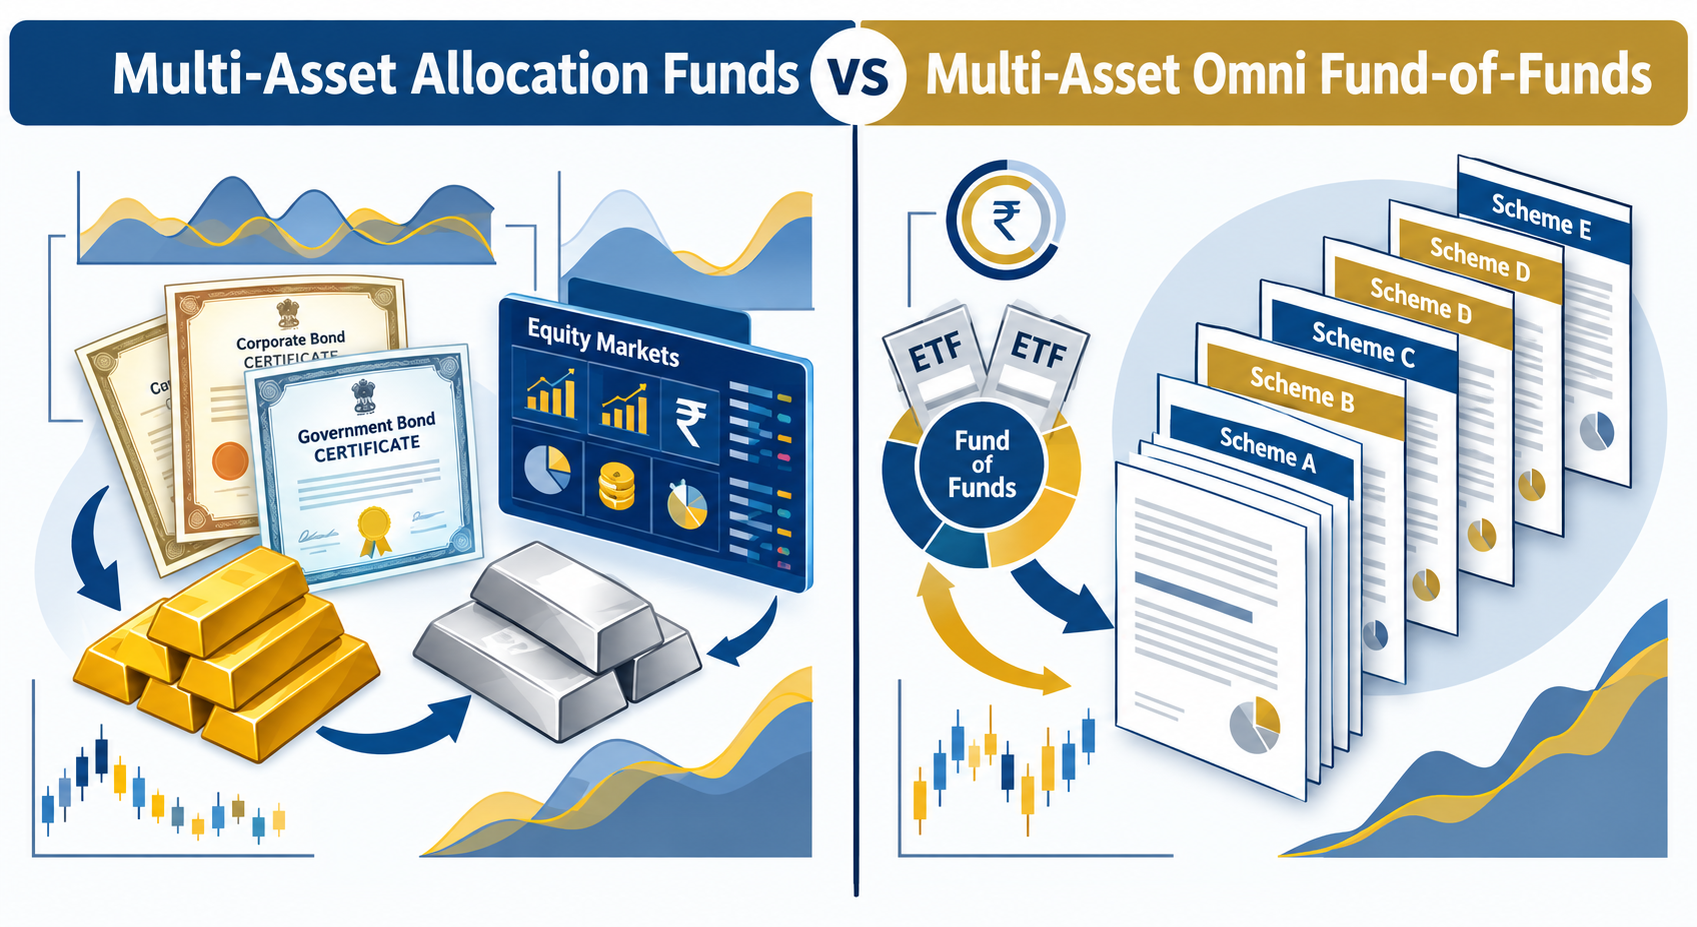
మల్టీ-అసెట్ అలొకేషన్ మ్యూచువల్ ఫండ్లలో సాంప్రదాయ యాక్టివ్ స్కీములు, కొత్త తరహా ఓమ్ని ఫండ్ ఆఫ్ ఫండ్స్ మధ్య పోర్ట్ఫోలియో వ్యూహాలు, ఖర్చులు, టాక్స్ ట్రీట్మెంట్, రాబడుల స్వభావం భిన్నంగా ఉంటాయని పెట్టుబడి పరిశ్రమ నిపుణులు తెలిపారు.
మల్టీ-అసెట్ అలొకేషన్ ఫండ్లు భారతీయ ఈక్విటీలు, అంతర్జాతీయ ఈక్విటీలు, డెట్, గోల్డ్, సిల్వర్, అవసరమైన చోట రియల్ ఎస్టేట్ ఇన్వెస్ట్మెంట్ ట్రస్టులు, ఇన్ఫ్రాస్ట్రక్చర్ ఇన్వెస్ట్మెంట్ ట్రస్టులు వంటి పలు అసెట్ క్లాసులలో పెట్టుబడి పెట్టే స్కీములు. భారత మ్యూచువల్ ఫండ్ నిబంధనల ప్రకారం, సాంప్రదాయ మల్టీ-అసెట్ అలొకేషన్ ఫండ్ కనీసం 3 వేర్వేరు అసెట్ క్లాసులలో ఒక్కో దానిలో కనీసం 10% పెట్టుబడి కలిగి ఉండాలి. ఈ నియమం కారణంగా ఇవి ఒకే మార్కెట్ లేదా ఒకే ఆస్తి వర్గంపై పూర్తిగా ఆధారపడకుండా విస్తరణ కల్పించే ఉత్పత్తులుగా నిలుస్తాయి.
సాంప్రదాయ యాక్టివ్ మల్టీ-అసెట్ స్కీములు సాధారణంగా నేరుగా షేర్లు, బాండ్లు, గోల్డ్ ఈటీఎఫ్లు, సిల్వర్ ఈటీఎఫ్లు లేదా ఇతర అనుమతించబడిన సెక్యూరిటీలలో పెట్టుబడి పెడతాయి. వీటిలో ఫండ్ మేనేజర్ ఈక్విటీ వాల్యూయేషన్లు, వడ్డీ రేట్ల దిశ, క్రెడిట్ పరిస్థితులు, కమోడిటీ అవుట్లుక్, మార్కెట్ మోమెంటం, మాక్రో ఆర్థిక పరిస్థితులను పరిశీలించి కేటాయింపులు మారుస్తారు. ఈ కారణంగా ఫండ్ పనితీరు మేనేజర్ నిర్ణయ సామర్థ్యం, సరైన సమయానికి రీబ్యాలెన్సింగ్, సెక్యూరిటీ ఎంపికలపై గణనీయంగా ఆధారపడుతుంది.
ఓమ్ని ఫండ్ ఆఫ్ ఫండ్స్ లేదా ఓమ్ని ఫోఫ్లు ఇందుకు భిన్నంగా, నేరుగా షేర్లు లేదా బాండ్లు కొనకుండా పలు మ్యూచువల్ ఫండ్ స్కీములు, ఈటీఎఫ్ యూనిట్లలో పెట్టుబడి పెడతాయి. ఒకే ర్యాపర్లో ఈక్విటీ ఫండ్లు, డెట్ ఫండ్లు, గోల్డ్ ఈటీఎఫ్లు, సిల్వర్ ఈటీఎఫ్లు, అంతర్జాతీయ ఫండ్లు, ఇండెక్స్ ఫండ్లు, సెక్టోరల్ లేదా థీమాటిక్ ఫండ్లకు ఎక్స్పోజర్ కల్పించగలవు. ఫండ్ హౌస్ నిర్దేశించిన మాండేట్ ఆధారంగా కేటాయింపు స్థిరంగా, టాక్టికల్గా లేదా వాల్యూయేషన్ ఆధారిత మోడల్గా ఉండవచ్చు.
ఈ రెండు నిర్మాణాల మధ్య రాబడి పోలికను కేవలం గత పనితీరు ఆధారంగా చూడటం సరిపోదని పెట్టుబడి సలహాదారులు చెబుతున్నారు. ఈక్విటీ కేటాయింపు ఎక్కువగా ఉన్న మల్టీ-అసెట్ స్కీము బుల్ మార్కెట్లో ముందంజలో ఉండవచ్చు. గోల్డ్ లేదా సిల్వర్ కేటాయింపు ఎక్కువగా ఉన్న ఓమ్ని ఫోఫ్ అస్థిర మార్కెట్ పరిస్థితుల్లో రక్షణాత్మకంగా కనిపించవచ్చు. డెట్ భాగం వడ్డీ రేట్ల మార్పులకు స్పందిస్తుంది. అంతర్జాతీయ ఫండ్లలో కరెన్సీ ప్రభావం కూడా రాబడిలో ప్రతిఫలిస్తుంది.
“మల్టీ-అసెట్ ఫండ్ పేరే ఒకేలా ఉన్నా, లోపల ఉన్న పోర్ట్ఫోలియో నిర్మాణం పూర్తిగా భిన్నంగా ఉండవచ్చు,” అని హైదరాబాద్కు చెందిన నమోదిత పెట్టుబడి సలహాదారు ఒకరు 16 అక్టోబర్ 2026న అన్నారు. “ఒక స్కీము నేరుగా షేర్లు ఎంపిక చేస్తే, మరొకటి అదే ఎక్స్పోజర్ను మరో మ్యూచువల్ ఫండ్ ద్వారా తీసుకోవచ్చు. అందుకే రిస్క్, ఖర్చు, రాబడి మార్గం వేర్వేరుగా ఉంటుంది,” అని ఆయన చెప్పారు.
HIGHLIGHTS
- కనీసం 3 అసెట్ క్లాసుల్లో 10% కేటాయింపు తప్పనిసరి
- ఓమ్ని ఫోఫ్లు అంతర్గత ఫండ్ల ద్వారా ఎక్స్పోజర్ ఇస్తాయి
- ఈక్విటీ, గోల్డ్ కేటాయింపులు రాబడిలో కీలకం
- ఖర్చుల రెండవ పొరపై పెట్టుబడిదారులు దృష్టి పెట్టాలి
ఓమ్ని ఫోఫ్లలో ముఖ్యంగా గమనించాల్సింది ఖర్చుల నిర్మాణం. ఫోఫ్ స్థాయిలో ఒక ఎక్స్పెన్స్ రేషియో ఉండగా, దాని కింద ఉన్న అంతర్గత ఫండ్లకూ తమ ఖర్చులు ఉంటాయి. ఈ అదనపు వ్యయ పొర దీర్ఘకాలిక నికర రాబడిపై ప్రభావం చూపవచ్చు. అయితే ఒకే స్కీములో అనేక అసెట్ క్లాసులకు సులభమైన యాక్సెస్, ఆటోమేటెడ్ రీబ్యాలెన్సింగ్, ఫండ్ ఎంపిక బాధ్యతను ఫండ్ హౌస్ తీసుకోవడం వంటి ప్రయోజనాలను కూడా ఈ నిర్మాణం కల్పిస్తుంది.
సాంప్రదాయ యాక్టివ్ మల్టీ-అసెట్ ఫండ్లు టాక్సేషన్ ప్రయోజనాల కోసం ఈక్విటీ కేటాయింపును నిర్దిష్ట స్థాయికి మించి ఉంచే ధోరణి కలిగి ఉండవచ్చు. ఇది రాబడిని పెంచగలిగినా, ఈక్విటీ మార్కెట్ పడిపోయినప్పుడు స్కీము అస్థిరతను పెంచవచ్చు. మరోవైపు, ఓమ్ని ఫోఫ్లు తాము ఏ వర్గానికి చెందిన ఫండ్లలో ఎంత పెట్టుబడి పెడుతున్నాయన్న దానిపై ఆధారపడి వేర్వేరు టాక్స్ ప్రభావాలను ఎదుర్కొనవచ్చు. కాబట్టి పెట్టుబడిదారులు స్కీము ఇన్ఫర్మేషన్ డాక్యుమెంట్, అసెట్ అలొకేషన్ బ్యాండ్లు, టాక్స్ వర్గీకరణను చదవాలని నిపుణులు సూచిస్తున్నారు.
“ఓమ్ని నిర్మాణం డైవర్సిఫికేషన్ను సులభం చేస్తుంది, కానీ అది స్వయంగా మెరుగైన రాబడికి హామీ కాదు,” అని ముంబయికి చెందిన మ్యూచువల్ ఫండ్ విశ్లేషకుడు 16 అక్టోబర్ 2026న అన్నారు. “అంతర్గతంగా ఎంపిక చేసిన ఫండ్లు నాణ్యమైనవేనా, కేటాయింపు నియమాలు స్పష్టమైనవేనా, అదే స్టాక్స్ లేదా అదే సెక్టర్లలో ఓవర్ల్యాప్ ఉందా అన్నది పరిశీలించాలి,” అని ఆయన చెప్పారు.
రాబడి పోలికలో మరో కీలక అంశం కేటాయింపు స్వేచ్ఛ. యాక్టివ్ మల్టీ-అసెట్ ఫండ్ మేనేజర్ మార్కెట్ పరిస్థితులకు అనుగుణంగా నేరుగా స్టాక్స్ లేదా బాండ్లు మార్చవచ్చు. ఓమ్ని ఫోఫ్లో ఆ మార్పు అంతర్గత ఫండ్ల ఎంపిక, కేటాయింపు మోడల్ ద్వారా జరుగుతుంది. ఫండ్ హౌస్ తన స్వంత స్కీములకే పరిమితమవుతుందా, లేక ఇతర ఫండ్ హౌస్ల స్కీముల్లోనూ పెట్టుబడి పెడుతుందా అన్నది ఫలితాలను ప్రభావితం చేస్తుంది.
పెట్టుబడిదారుల దృష్టిలో ఈ రెండు వర్గాల మధ్య ఎంపిక వ్యక్తిగత రిస్క్ సామర్థ్యం, పెట్టుబడి కాలపరిమితి, టాక్స్ స్థితి, ఇప్పటికే ఉన్న పోర్ట్ఫోలియోపై ఆధారపడుతుంది. ఇప్పటికే పెద్ద ఈక్విటీ ఎక్స్పోజర్ ఉన్నవారికి మరింత సమతుల్య డెట్, గోల్డ్ కేటాయింపు అవసరం కావచ్చు. ప్రారంభ పెట్టుబడిదారులకు ఒకే ఉత్పత్తిలో విస్తరణ ఆకర్షణీయంగా కనిపించవచ్చు. అయితే నిపుణులు ఫండ్ పేరును కాకుండా అసలు హోల్డింగ్స్, అలొకేషన్ రేంజ్, రీబ్యాలెన్సింగ్ విధానం, ఖర్చు నిర్మాణం చూడాలని చెబుతున్నారు.
“గత 1 సంవత్సరం లేదా 3 సంవత్సరాల రాబడిని మాత్రమే చూసి నిర్ణయం తీసుకోవడం ప్రమాదకరం,” అని చెన్నైకు చెందిన ఆర్థిక ప్రణాళిక నిపుణుడు 16 అక్టోబర్ 2026న అన్నారు. “ఎలాంటి మార్కెట్ పరిస్థితిలో ఫండ్ ఎలా ప్రవర్తించింది, డౌన్సైడ్ను ఎలా నిర్వహించింది, రీబ్యాలెన్సింగ్ క్రమశిక్షణ ఉందా అన్నవి దీర్ఘకాలిక పెట్టుబడిదారులకు ఎక్కువ ప్రాముఖ్యం కలిగిన అంశాలు,” అని ఆయన చెప్పారు.
ఇక ముందు కొత్త మల్టీ-అసెట్, ఓమ్ని ఫోఫ్ ఉత్పత్తులు మరింత విస్తృత అసెట్ మిక్స్తో మార్కెట్లోకి రావచ్చని పరిశ్రమ వర్గాలు భావిస్తున్నాయి. ఫండ్ హౌస్లు మోడల్ ఆధారిత కేటాయింపులు, అంతర్జాతీయ ఎక్స్పోజర్, కమోడిటీ భాగం, తక్కువ ఖర్చు ఇండెక్స్ వ్యూహాలపై దృష్టి పెట్టే అవకాశం ఉంది. పెట్టుబడిదారులకు రాబోయే నెలల్లో స్కీము పత్రాలు, నెలవారీ పోర్ట్ఫోలియో వెల్లడింపులు, ఖర్చు మార్పులు, టాక్స్ స్పష్టత కీలకంగా మారనున్నాయి.