
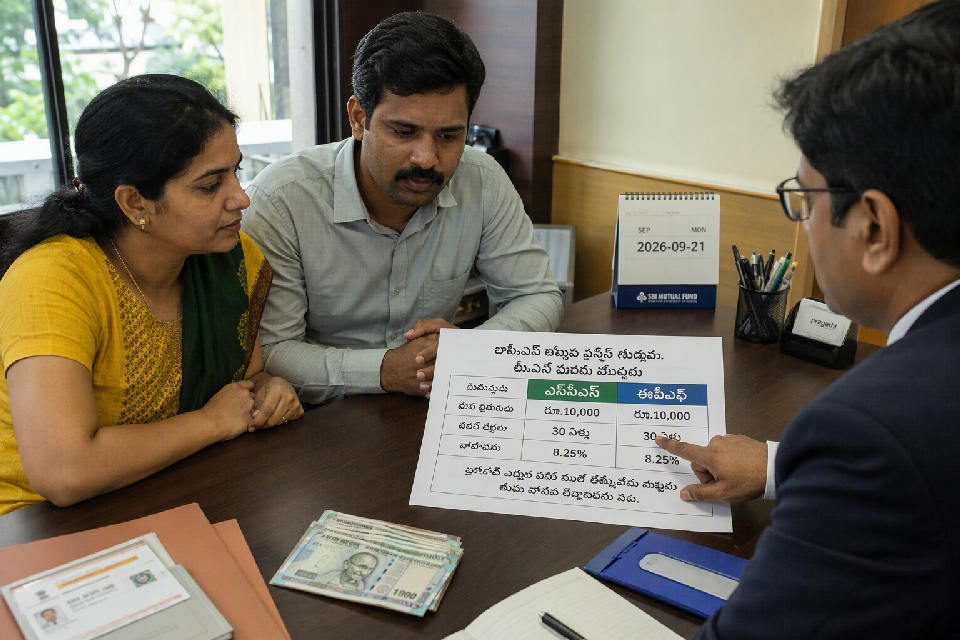
రూ.10,000 నెలసరి పెట్టుబడికి ఎన్పీఎస్, ఈపీఎఫ్లో రాబడుల తేడా స్పష్టం
30 ఏళ్ల రిటైర్మెంట్ ప్రణాళికలో ఈపీఎఫ్ స్థిరత్వం, ఎన్పీఎస్ మార్కెట్ ఆధారిత వృద్ధి కీలకంగా మారుతున్నాయి
నెలకు రూ.10,000 చొప్పున 30 ఏళ్ల పాటు పెట్టుబడి పెట్టే రిటైర్మెంట్ ప్రణాళికలో ఎన్పీఎస్, ఈపీఎఫ్ మధ్య రాబడుల తేడా పెట్టుబడిదారుల రిస్క్ స్వభావం, మార్కెట్ పరిస్థితులు, వడ్డీరేట్లపై ఆధారపడి ఉంటుందని ఆర్థిక నిపుణులు సోమవారం చెప్పారు.
ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ ఉద్యోగులకు వేతనం నుంచి క్రమబద్ధంగా పొదుపు చేసే స్థిరమైన మార్గంగా కొనసాగుతుండగా, నేషనల్ పెన్షన్ సిస్టమ్ ఈక్విటీ, కార్పొరేట్ బాండ్లు, ప్రభుత్వ సెక్యూరిటీల్లో పెట్టుబడుల ద్వారా దీర్ఘకాలిక రాబడిని లక్ష్యంగా పెట్టుకుంది. ఈపీఎఫ్పై వడ్డీరేటును కేంద్ర ప్రభుత్వం ప్రకటిస్తుంది. ఎన్పీఎస్లో మాత్రం రాబడి మార్కెట్ పనితీరుతో మారుతుంది. అందువల్ల 30 ఏళ్ల వంటి దీర్ఘకాలంలో ఎన్పీఎస్కు అధిక వృద్ధి అవకాశం ఉన్నప్పటికీ, దానిలో రిస్క్ కూడా ఉంటుందని నిపుణులు పేర్కొన్నారు.
వ్యక్తిగత ఆర్థిక సలహాదారు ఆర్.శ్రీనివాస్ హైదరాబాద్లో సోమవారం మాట్లాడుతూ, “ఈపీఎఫ్ స్థిరత్వం కోరుకునే ఉద్యోగులకు అనుకూలం. ఎన్పీఎస్ దీర్ఘకాలిక మార్కెట్ వృద్ధిని స్వీకరించగలవారికి సరిపోతుంది,” అని చెప్పారు. నెలకు రూ.10,000 చొప్పున 30 ఏళ్లలో మొత్తం పెట్టుబడి రూ.36,00,000 అవుతుంది. దీనిపై ఈపీఎఫ్లో వడ్డీ సమకూరుతుండగా, ఎన్పీఎస్లో ఎంపిక చేసిన అసెట్ కేటాయింపును బట్టి ఫండ్ విలువ మారుతుంది.
HIGHLIGHTS
- నెలసరి పెట్టుబడి రూ.10,000
- పెట్టుబడి కాలం 30 ఏళ్లు
- మొత్తం పెట్టుబడి రూ.36,00,000
- ఈపీఎఫ్ వడ్డీరేటు ప్రభుత్వం నిర్ణయిస్తుంది
- ఎన్పీఎస్ రాబడి మార్కెట్పై ఆధారితం
రిటైర్మెంట్ ప్లానింగ్ కన్సల్టెంట్ ఎస్.లక్ష్మి సోమవారం మాట్లాడుతూ, “ఎన్పీఎస్లో ఈక్విటీ వాటా ఎక్కువగా ఉంటే దీర్ఘకాలంలో అధిక రాబడి అవకాశం ఉంటుంది. అయితే పెట్టుబడిదారు వయసు, ఆదాయం, రిస్క్ సామర్థ్యం ఆధారంగా నిర్ణయం తీసుకోవాలి,” అని చెప్పారు. ఆమె ప్రకారం, ఈపీఎఫ్ రాబడులు ముందుగానే అంచనా వేయడానికి సులభం. ఎన్పీఎస్లో మాత్రం మార్కెట్ హెచ్చుతగ్గుల కారణంగా తుది మొత్తం మారవచ్చు.
ఆర్థిక ప్రణాళిక నిపుణుడు కె.వేణుగోపాల్ “ఈ రెండు పథకాలను పోటీగా కాకుండా పరస్పరపూరకంగా చూడాలి. ఈపీఎఫ్ భద్రత ఇస్తే, ఎన్పీఎస్ వృద్ధి అవకాశాన్ని ఇస్తుంది,” అని హైదరాబాద్లో చెప్పారు. పన్ను ప్రయోజనాలు, లాక్ఇన్ నిబంధనలు, ఉపసంహరణ విధానం, రిటైర్మెంట్ తర్వాత ఆదాయం వంటి అంశాలను కూడా పెట్టుబడిదారులు పరిశీలించాలన్నారు.
నిపుణుల సూచనల ప్రకారం, స్థిరమైన ఉద్యోగ ఆదాయం ఉన్నవారు ఈపీఎఫ్ను కొనసాగిస్తూ, అదనపు రిటైర్మెంట్ కార్పస్ కోసం ఎన్పీఎస్ను పరిశీలించవచ్చు. స్వయం ఉపాధి దారులు లేదా ఈపీఎఫ్ పరిధిలో లేని వారు ఎన్పీఎస్ను దీర్ఘకాలిక పెన్షన్ సాధనంగా ఉపయోగించవచ్చు. కేంద్రం ప్రకటించే తాజా ఈపీఎఫ్ వడ్డీరేట్లు, ఎన్పీఎస్ ఫండ్ల పనితీరు ఆధారంగా రాబోయే నెలల్లో పెట్టుబడి నిర్ణయాలు మరింత స్పష్టత పొందనున్నాయి.