
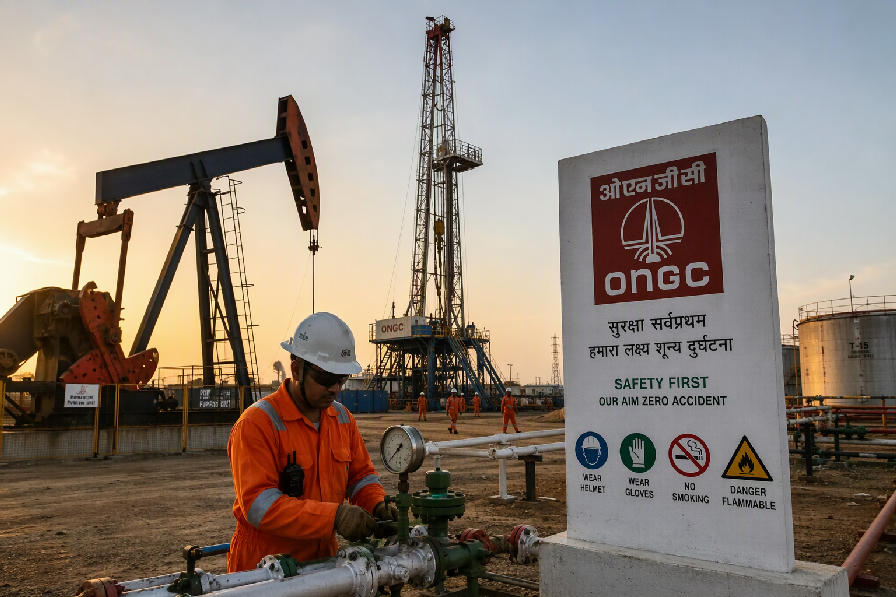
కొటాక్ దృష్టిలో ఓఎన్జీసీకి ‘బై’, ఆయిల్ ఇండియాకు ‘సెల్’
ఎఫ్వై27 బ్రెంట్ ధర అంచనాను బ్యారెల్కు $90కి పెంచిన కొటాక్, అప్స్ట్రీమ్ షేర్లపై భిన్న అభిప్రాయం వ్యక్తం చేసింది
కొటాక్ ఇన్స్టిట్యూషనల్ ఈక్విటీస్ ఎఫ్వై27 బ్రెంట్ క్రూడ్ ఆయిల్ ధర అంచనాను బ్యారెల్కు $75 నుంచి $90కి పెంచినా, భారత అప్స్ట్రీమ్ ఆయిల్ కంపెనీలపై భిన్న దృక్పథం కొనసాగించింది. ఓఎన్జీసీకి ‘బై’ రేటింగ్తో ₹310 టార్గెట్ ధరను, ఆయిల్ ఇండియాకు ‘సెల్’ రేటింగ్తో ₹250 ఫెయిర్ విలువను పేర్కొంది.
కొటాక్ తాజా అంచనాల ప్రకారం, దీర్ఘకాలికంగా క్రూడ్ ఆయిల్ మార్కెట్ మరింత కట్టుదిట్టంగా ఉండే అవకాశాలు కనిపిస్తున్నాయి. ఈ నేపథ్యంలో ప్రభుత్వ రంగ అప్స్ట్రీమ్ కంపెనీల ఆదాయం, లాభాల అంచనాలు మెరుగుపడవచ్చని బ్రోకరేజ్ పేర్కొంది. అయితే అదే ప్రయోజనం రెండు కంపెనీల షేర్ ధరల్లో ఒకే విధంగా ప్రతిఫలించలేదని తెలిపింది. ఓఎన్జీసీ ప్రస్తుత వాల్యుయేషన్ పెట్టుబడిదారులకు మెరుగైన రిస్క్-రివార్డ్ ఇస్తుందని, ఆయిల్ ఇండియా షేర్లో ఇప్పటికే ఎక్కువ ఆశావాదం ధరలో చేరిందని కొటాక్ అభిప్రాయపడింది.
కొటాక్ ఇన్స్టిట్యూషనల్ ఈక్విటీస్ తన రిపోర్ట్లో, “ఎఫ్వై27 బ్రెంట్ క్రూడ్ ధర అంచనాను బ్యారెల్కు $90కి పెంచాం” అని పేర్కొంది. “అధిక క్రూడ్ ధర అంచనాలు అప్స్ట్రీమ్ కంపెనీల ఆదాయ అంచనాలకు మద్దతు ఇస్తాయి” అని అదే రిపోర్ట్లో తెలిపింది. అయితే ఆయిల్ ధర పెరగడం ఒక్కటే పెట్టుబడి నిర్ణయానికి సరిపోదని, వాల్యుయేషన్, క్యాపిటల్ ఎక్స్పెండిచర్, ఫ్రీ క్యాష్ ఫ్లో, కంపెనీ ప్రత్యేక రిస్కులు కూడా కీలకమని బ్రోకరేజ్ వివరించింది.
ఓఎన్జీసీ విషయంలో కొటాక్ సానుకూలంగా ఉంది. కంపెనీకి దేశీయ ఉత్పత్తి ప్రొఫైల్, తక్కువ వాల్యుయేషన్, అధిక ధర అంచనాల వల్ల లాభాల మెరుగుదల అవకాశాలు ఉన్నాయని పేర్కొంది. “ఓఎన్జీసీపై మా రేటింగ్ ‘బై’; ఫెయిర్ విలువ ₹310 ప్రతి షేర్” అని కొటాక్ రిపోర్ట్ తెలిపింది. ప్రభుత్వ జోక్యం, సబ్సిడీ భాగస్వామ్యం, విండ్ఫాల్ ట్యాక్స్, క్రూడ్ ధరల మార్పులు వంటి సాధారణ రిస్కులు ఉన్నప్పటికీ, ప్రస్తుత స్థాయిల్లో రిస్క్-రివార్డ్ అనుకూలంగా ఉందని బ్రోకరేజ్ అభిప్రాయపడింది.
HIGHLIGHTS
- ఎఫ్వై27 బ్రెంట్ అంచనా $75 నుంచి $90కి పెంపు
- ఓఎన్జీసీకి ‘బై’, టార్గెట్ ధర ₹310
- ఆయిల్ ఇండియాకు ‘సెల్’, ఫెయిర్ విలువ ₹250
- అధిక క్రూడ్ ధరలు అప్స్ట్రీమ్ ఆదాయాలకు మద్దతు
- ఆయిల్ ఇండియా వాల్యుయేషన్పై కొటాక్ జాగ్రత్త దృక్పథం
ఆయిల్ ఇండియా విషయంలో కొటాక్ జాగ్రత్త ధోరణి ప్రదర్శించింది. కంపెనీకి క్రూడ్ ధరల పెరుగుదల నుంచి లాభం ఉన్నప్పటికీ, షేర్ ధరలో ఇప్పటికే ఆ ప్రయోజనంలో పెద్ద భాగం ప్రతిఫలించిందని తెలిపింది. అధిక వాల్యుయేషన్, క్యాపిటల్ ఎక్స్పెండిచర్ అవసరాలు, తక్కువ ఫ్రీ క్యాష్ ఫ్లో అవకాశాలు, ఇతర వ్యాపారాల ప్రభావం వంటి అంశాలు రీ-రేటింగ్ అవకాశాన్ని పరిమితం చేస్తున్నాయని పేర్కొంది. “ఆయిల్ ఇండియాపై మా రేటింగ్ ‘సెల్’; ఫెయిర్ విలువ ₹250 ప్రతి షేర్” అని కొటాక్ రిపోర్ట్ పేర్కొంది.
బ్రోకరేజ్ అభిప్రాయం ప్రకారం, రెండు కంపెనీల ఆదాయ అంచనాలు పెరిగినా వాటి పెట్టుబడి కథనం వేర్వేరు. ఓఎన్జీసీ లాభాల అప్గ్రేడ్ ఇంకా షేర్ ధరలో పూర్తిగా ప్రతిబింబించలేదని కొటాక్ పేర్కొంది. మరోవైపు, ఆయిల్ ఇండియా గత ర్యాలీ తర్వాత పరిమిత అప్సైడ్ మాత్రమే మిగిలి ఉందని తెలిపింది. కంపెనీ పెట్టుబడి అవసరాలు, రిఫైనింగ్ సహా ఇతర వ్యాపారాల సమిష్టి రాబడులపై ప్రభావం పెట్టుబడిదారులు గమనించాల్సిన అంశాలుగా పేర్కొంది.
క్రూడ్ ధరల దిశపై గ్లోబల్ డిమాండ్, సరఫరా కట్టుదిట్టత, ఉత్పత్తి విధానాలు, భౌగోళిక పరిణామాలు ప్రభావం చూపుతాయని మార్కెట్ వర్గాలు పేర్కొంటున్నాయి. భారత్లో అప్స్ట్రీమ్ కంపెనీల రియలైజేషన్లు అంతర్జాతీయ ధరలకు అనుసంధానంగా ఉండటంతో, అధిక బ్రెంట్ ధరలు సాధారణంగా ఆదాయ అంచనాలను మెరుగుపరుస్తాయి. అయితే ప్రభుత్వ పన్నులు, ధరల విధానం, ఇంధన సబ్సిడీ నిర్ణయాలు కంపెనీల నిజమైన లాభదాయకతను ప్రభావితం చేయవచ్చని విశ్లేషకులు చెబుతున్నారు.
తదుపరి దశలో పెట్టుబడిదారుల దృష్టి క్రూడ్ ధరల స్థిరత్వం, ప్రభుత్వ పన్ను విధానం, ఎఫ్వై27 లాభాల అంచనాలు, కంపెనీల క్యాపిటల్ అలొకేషన్పై ఉండనుంది. ఓఎన్జీసీ, ఆయిల్ ఇండియా త్రైమాసిక ఫలితాలు, ఉత్పత్తి సంఖ్యలు, మేనేజ్మెంట్ వ్యాఖ్యలు రాబోయే నెలల్లో ఈ రేటింగ్లపై మార్కెట్ స్పందనను నిర్ణయించవచ్చని బ్రోకరేజ్ వర్గాలు సూచిస్తున్నాయి.