
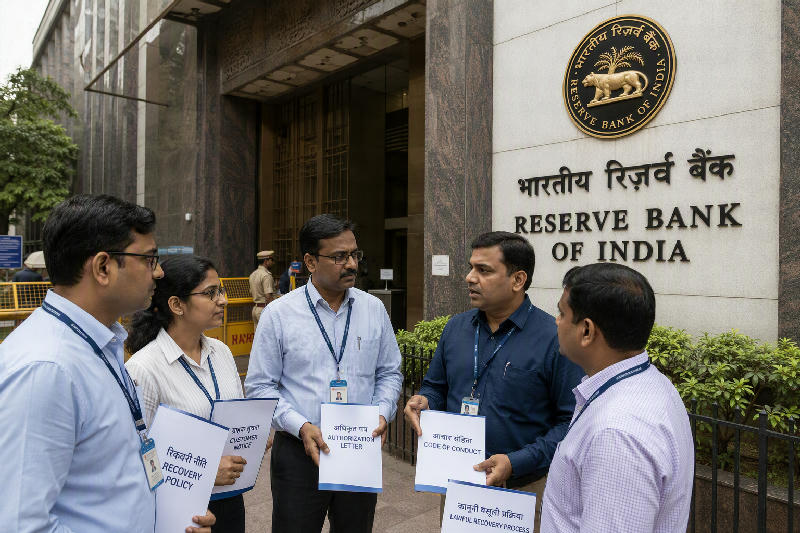
రుణ రికవరీ ఏజెంట్లకు కొత్త నిబంధనలు ప్రకటించిన ఆర్బీఐ
కస్టమర్ల వేధింపుల నివారణకు రూపొందించిన మార్గదర్శకాలు 2027 జనవరి 1 నుంచి అమల్లోకి రానున్నాయి
రుణ రికవరీ సమయంలో కస్టమర్లను వేధించడం, బెదిరించడం, గోప్యతను ఉల్లంఘించడం వంటి చర్యలను నియంత్రించేందుకు భారతీయ రిజర్వ్ బ్యాంక్ కొత్త నిబంధనలు జారీ చేసింది. 2026 ఆగస్టు 6న జారీ చేసిన సవరించిన ఆదేశాలు 2027 జనవరి 1 నుంచి బ్యాంకులు, ఎన్బీఎఫ్సీలు, రికవరీ ఏజెన్సీలకు వర్తించనున్నాయి.
బకాయి రుణం ఉండటం ఒక్కటే నేరం కాదని, అయితే బ్యాంకు లేదా ఫైనాన్స్ కంపెనీకి బకాయి వసూలు చేసే హక్కు ఉన్నా, ఆ ప్రక్రియ చట్టపరమైన పరిధిలోనే ఉండాలని డిప్యూటీ కమిషనర్ ఆఫ్ పోలీస్ మహమ్మద్ ముస్తాక్ చెప్పారు. “రికవరీ ఏజెంట్ బెదిరించినా, దాడి చేసినా, బలవంతంగా తీసుకెళ్లినా లేదా నిర్బంధించినా, పోలీస్ దాన్ని సాధారణ రుణ రికవరీ వివాదంగా పరిగణించి పక్కన పెట్టలేరు,” అని ముస్తాక్ తెలిపారు.
ఆర్బీఐ మార్గదర్శకాల ప్రకారం బ్యాంకులు, ఎన్బీఎఫ్సీలు, వాటి రికవరీ ఏజెంట్లు మాటల ద్వారా లేదా శారీరకంగా బెదిరింపులకు, వేధింపులకు పాల్పడకూడదని ముస్తాక్ వివరించారు. కస్టమర్ను బహిరంగంగా అవమానించడం, కుటుంబ సభ్యులు, స్నేహితులు లేదా పరిచయస్తుల గోప్యతలో జోక్యం చేసుకోవడం, బెదిరింపు లేదా అనామక కాల్స్ చేయడం, అనుచిత సందేశాలు పంపడం, పదేపదే ఫోన్లు చేయడం చట్టపరమైన చర్యలకు దారితీయవచ్చని ఆయన చెప్పారు. బకాయి వసూలు కోసం ఉదయం 8 గంటలకంటే ముందు, సాయంత్రం 7 గంటల తర్వాత కస్టమర్లను సంప్రదించరాదని ఆర్బీఐ ఇప్పటికే స్పష్టం చేసింది.
కొత్త నిబంధనల కింద ప్రతి బ్యాంకు, ఎన్బీఎఫ్సీ స్పష్టమైన రికవరీ పాలసీని రూపొందించాలి. రికవరీ ప్రక్రియ ఎప్పుడు ప్రారంభమవుతుంది, పెద్ద మొత్తంలో బకాయి ఉన్నప్పుడు ఏ చర్యలు తీసుకుంటారు, ఆర్థిక ఇబ్బందులు ఎదుర్కొంటున్న కస్టమర్లకు ఏ పరిష్కార మార్గాలు ఉంటాయి అనే అంశాలు పాలసీలో ఉండాలి. రికవరీ ఏజెన్సీ నియామకం, దాని పరిశీలన, మానిటరింగ్, ఉల్లంఘనలపై చర్యలు కూడా అదే పాలసీలో స్పష్టంగా పేర్కొనాలి.
రికవరీ ఏజెంట్ల గుర్తింపు, అధికార పత్రాలకు కొత్త నిబంధనలు ప్రాధాన్యం ఇస్తున్నాయి. కస్టమర్ ఇంటికి రికవరీ కోసం వెళ్లే ముందు సంబంధిత రికవరీ ఏజెన్సీ వివరాలను కనీసం 1 రోజు ముందే బ్యాంకు కస్టమర్కు తెలియజేయాలి. ఏజెంట్లు బ్యాంకు లేదా రికవరీ ఏజెన్సీ గుర్తింపు కార్డు, ఆథరైజేషన్ లెటర్, బ్యాంకు జారీ చేసిన నోటీసు తమ వద్ద ఉంచుకోవాలి. రికవరీ ఏజెన్సీలు నియమించే ఏజెంట్లు ఇండియన్ ఇన్స్టిట్యూట్ ఆఫ్ బ్యాంకింగ్ అండ్ ఫైనాన్స్ నిర్దేశిత సర్టిఫికేషన్ కలిగి ఉండేలా బ్యాంకులు చూడాలి.
HIGHLIGHTS
- కొత్త నిబంధనలు 2027 జనవరి 1 నుంచి అమల్లోకి
- ఉదయం 8కు ముందు, సాయంత్రం 7 తర్వాత రికవరీ కాల్స్ నిషేధం
- ఏజెంట్లకు ఐఐబీఎఫ్ సర్టిఫికేషన్ తప్పనిసరి
- కాల్ రికార్డులు సాధారణంగా 6 నెలలు భద్రపరచాలి
- మొబైల్ లోన్ పరిమితులకు 30 రోజుల ఆలస్యం తర్వాతే అనుమతి
కాల్ మానిటరింగ్ విషయంలో కూడా బ్యాంకులపై కఠిన బాధ్యతలు విధించారు. రికవరీ ఏజెంట్లు కస్టమర్లకు చేసిన కాల్స్ సంఖ్య, సమయం, వ్యవధి వంటి వివరాలను బ్యాంకులు భద్రపరచాలి. ఏజెంట్ స్వర తీరును పరిశీలించేందుకు కాల్ రికార్డింగ్లు కూడా ఉంచాలి. ఈ రికార్డులు సాధారణంగా 6 నెలలు భద్రపరచాలి; విషయం కోర్టులో పెండింగ్లో ఉంటే కేసు పరిష్కారం అయ్యే వరకు వాటిని నిల్వ చేయాలి.
కస్టమర్ల వ్యక్తిగత సమాచార వినియోగంపైనా కొత్త నిబంధనలు పరిమితులు విధించాయి. “రికవరీ ఆపరేషన్లకు అవసరమైన సమాచారం మాత్రమే రికవరీ ఏజెంట్లకు ఇవ్వాలి. కస్టమర్ల వ్యక్తిగత సమాచార దుర్వినియోగం జరగకుండా బ్యాంకులు చర్యలు తీసుకోవాలి,” అని ముస్తాక్ చెప్పారు. వ్యక్తిగత సమాచారం, ఫోటోలు, వీడియోలు లేదా ఆడియోలను సోషల్ మీడియాలో పెట్టి ఒత్తిడి చేయడం పూర్తిగా నిషేధమని ఆయన తెలిపారు. బ్యాంకు లేదా దాని ఏజెన్సీ తప్పు చర్యల వల్ల కస్టమర్ లేదా గ్యారంటర్కు నష్టం కలిగితే పరిహారం కల్పించే విధానం కూడా రికవరీ పాలసీలో ఉండాలి.
రికవరీ ఏజెంట్లు కఠిన లేదా అన్యాయ పద్ధతులకు దిగేలా చేసే టార్గెట్లు, ఇన్సెంటివ్లు బ్యాంకులు నిర్ణయించరాదని నిబంధనలు చెబుతున్నాయి. అధిక రికవరీ ఒత్తిడి పేరుతో ఏజెంట్లను బెదిరింపులు లేదా బలవంతపు విధానాలవైపు నెట్టరాదని ఆదేశాలు స్పష్టం చేస్తున్నాయి. బ్యాంకులు ఏజెంట్ల కోసం కోడ్ ఆఫ్ కండక్ట్ రూపొందించాలి; ఏజెన్సీలు తమ ఏజెంట్లు ఆ కోడ్ను పాటించేలా చూడాలి.
మొబైల్ ఫోన్ కొనుగోలు కోసం ఇచ్చే రుణాల విషయంలో కూడా ప్రత్యేక నిబంధనలు తీసుకొచ్చారు. రుణ ఒప్పందంలో స్పష్టమైన నిబంధన ఉండి, ముందస్తు నోటీసు ఇచ్చిన తర్వాత మాత్రమే కొన్ని పరిస్థితుల్లో ఫోన్ ఫీచర్లను టెక్నికల్గా పరిమితం చేయవచ్చు. చెల్లింపులో 30 రోజుల ఆలస్యం, నోటీసు తర్వాతే పరిమితులు విధించాలి. ఇన్కమింగ్ కాల్స్, ఎస్ఎంఎస్, ఎమర్జెన్సీ ఎస్ఓఎస్ వంటి అవసరమైన సేవలను నిలిపివేయరాదు. కస్టమర్ కార్యకలాపాలు పూర్తిగా నిలిచిపోయేలా బ్లాకేజీ విధించడానికి అనుమతి లేదు.
చెల్లింపు తర్వాత ఫోన్ సేవలను సమయానికి పునరుద్ధరించడంలో బ్యాంకు విఫలమైతే గంటకు రూ.250 చొప్పున, గరిష్ఠంగా విడుదల చేసిన రుణ మొత్తానికి పరిమితంగా పరిహారం చెల్లించాల్సి ఉంటుంది. రికవరీ కోసం కస్టమర్ కాంటాక్టులు, ఎస్ఎంఎస్, కాల్ లాగ్స్, ఫోటోలు, లొకేషన్ హిస్టరీ వంటి వ్యక్తిగత డేటాను ఈ టెక్నాలజీ ఉపయోగించరాదని నిబంధనలు స్పష్టం చేశాయి.
అడ్వొకేట్ అంషుమాన్ సింగ్ మాట్లాడుతూ రుణ రికవరీ పేరుతో బలప్రయోగం చేయరాదని సుప్రీం కోర్ట్ ఇప్పటికే బ్యాంకులు, ఆర్థిక సంస్థలకు స్పష్టమైన సూచనలు ఇచ్చిందన్నారు. “2026 సెప్టెంబర్ 17న వాహన రుణ రికవరీకి సంబంధించిన కేసులో సుప్రీం కోర్ట్ మళ్లీ స్పష్టం చేస్తూ, బ్యాంకులు, ఎన్బీఎఫ్సీలు వాహనాలను బలవంతంగా స్వాధీనం చేసుకోలేవని పేర్కొంది,” అని ఆయన చెప్పారు. ఒప్పందం ద్వారా వాహనం తిరిగి స్వాధీనం చేసుకునే హక్కు ఉన్నా, ఆ హక్కును పరిమితులు లేకుండా వినియోగించలేరని కోర్ట్ అభిప్రాయపడిందని ఆయన తెలిపారు.
రుణ వాయిదాలు చెల్లించలేని పరిస్థితి వస్తే కస్టమర్లు ముందుగా బ్యాంకు లేదా ఫైనాన్స్ కంపెనీని నేరుగా సంప్రదించాలని ముస్తాక్ సూచించారు. “పరిస్థితిని బ్యాంకుకు వివరించి, చెల్లింపు ఎంపికలు, గడువు లేదా అందుబాటులో ఉన్న పరిష్కారాల గురించి తెలుసుకోవాలి. రికవరీ ఏజెంట్లు పదేపదే బెదిరిస్తే వారి ఫోన్ నంబర్లు, కాల్ తేదీలు, సమయాలు భద్రపరచాలి,” అని ఆయన చెప్పారు. వాట్సాప్ లేదా ఎస్ఎంఎస్ ద్వారా బెదిరింపులు వస్తే స్క్రీన్షాట్లు ఉంచుకోవాలని, ఇంటికి లేదా కార్యాలయానికి వచ్చినప్పుడు సీసీటీవీ ఫుటేజ్ ఉంటే దాన్ని సురక్షితంగా నిల్వ చేయాలని ఆయన సూచించారు.
చెల్లింపులు ఎల్లప్పుడూ బ్యాంకు ఆమోదించిన ఛానళ్ల ద్వారానే చేయాలని, వ్యక్తిగత ఖాతాలకు లేదా అనుమానాస్పద లింకుల ద్వారా డబ్బు పంపరాదని పోలీస్ సూచించింది. ఏజెంట్ బెదిరించినా, దాడి చేసినా, బలవంతం చేసినా పోలీస్ ఫిర్యాదు చేయాలని ముస్తాక్ చెప్పారు. అలాగే బ్యాంకు లేదా ఎన్బీఎఫ్సీ గ్రీవెన్స్ ఆఫీసర్కు రాతపూర్వక ఫిర్యాదు చేసి, దాని కాపీ భద్రపరచుకోవాలని ఆయన సూచించారు.
“రుణ వాయిదా చెల్లించకపోవడం ఒక విషయం; నేరం చేయడం మరో విషయం,” అని ముస్తాక్ అన్నారు. “కొత్త ఆర్బీఐ నిబంధనలు రికవరీ ప్రక్రియను మరింత బాధ్యతాయుతంగా, రికార్డు ఆధారంగా, నియంత్రితంగా మార్చే ముఖ్యమైన అడుగు,” అని ఆయన తెలిపారు. 2022లో ఉన్న మార్గదర్శకాలను ఇప్పుడు సవరించి విస్తరించారని అధికారులు చెప్పారు. బ్యాంకులు, ఎన్బీఎఫ్సీలు 2027 జనవరి 1 అమలు తేదీకి ముందు తమ పాలసీలు, ఏజెన్సీ ఒప్పందాలు, కాల్ రికార్డింగ్ వ్యవస్థలు, శిక్షణ విధానాలను కొత్త నిబంధనలకు అనుగుణంగా మార్చాల్సి ఉంటుంది.