
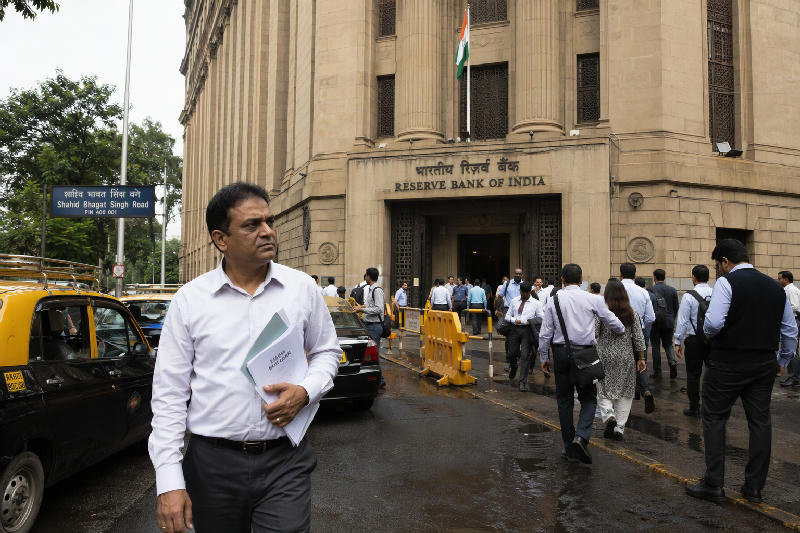
రెపో రేటు 25 బేసిస్ పాయింట్లు పెంపు; రుణగ్రహీతలపై ఈఎంఐ భారం పెరగనుంది
ఆర్బీఐ నిర్ణయంతో హోం, ఆటో, ఎంఎస్ఎంఈ రుణాల వడ్డీ రేట్లు రీసెట్ సమయంలో పైకి కదిలే అవకాశం
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా ద్రవ్య విధాన కమిటీ 2026-10-07న రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచి 5.50%కి చేర్చడంతో ఫ్లోటింగ్ వడ్డీ రేట్లపై ఉన్న రుణగ్రహీతల ఖర్చు పెరగనుంది. బ్యాంకులు తమ రుణ రేట్లను సవరించినప్పుడు హోం, ఆటో, వ్యాపార రుణాల ఈఎంఐలు లేదా రుణ కాలపరిమితులు పెరిగే అవకాశం ఉంది.
ఆర్బీఐ ద్రవ్య విధాన కమిటీ లిక్విడిటీ అడ్జస్ట్మెంట్ ఫెసిలిటీ కింద పాలసీ రెపో రేటును 5.25% నుంచి 5.50%కి పెంచేందుకు ఏకగ్రీవంగా ఓటు వేసింది. ఈ నిర్ణయంతో స్టాండింగ్ డిపాజిట్ ఫెసిలిటీ రేటు 5.25%గా, మార్జినల్ స్టాండింగ్ ఫెసిలిటీ రేటు, బ్యాంక్ రేటు 5.75%గా సర్దుబాటు అయ్యాయి. రెపో రేటు అనేది ఆర్బీఐ బ్యాంకులకు రుణమిచ్చే రేటు కావడంతో, అది పెరిగినప్పుడు బ్యాంకుల నిధుల వ్యయం పెరుగుతుంది. ఆ వ్యయాన్ని సమతుల్యం చేసేందుకు బ్యాంకులు ఈబీఎల్ఆర్, ఎంసీఎల్ఆర్ వంటి లెండింగ్ రేట్లను పెంచే అవకాశం ఉంటుంది.
బ్యాంక్ ఆఫ్ బరోడా ప్రధాన ఆర్థికవేత్త మదన్ సబ్నవిస్ మాట్లాడుతూ, “రెపో రేటు పెంపు అంటే బ్యాంకులు తమ డిపాజిట్, లెండింగ్ రేట్లను నిర్ణయించే బెంచ్మార్క్ రేటు ప్రభావితమవుతుంది,” అని అన్నారు. ఆయన ప్రకారం, డిపాజిట్ రేట్ల పెంపు అన్ని కాలపరిమితులకూ ఒకేసారి ఉండాల్సిన అవసరం లేదు. బ్యాంకుల నిధుల అవసరం, బ్యాలెన్స్ షీట్ పరిస్థితి ఆధారంగా కొన్ని మెచ్యూరిటీ బకెట్లలో మాత్రమే మార్పులు రావచ్చు. పెంపు పరిమాణం తప్పనిసరిగా 25 బేసిస్ పాయింట్లు ఉండకపోవచ్చని, కొన్నిసార్లు అంతకంటే తక్కువగా ఉండవచ్చని ఆయన చెప్పారు.
ప్రస్తుతం రుణ మార్కెట్లో ప్రభావం రుణం ఏ బెంచ్మార్క్కు అనుసంధానమైందన్న దానిపై ఆధారపడుతుంది. రిటైల్ రుణాల్లో పెద్ద భాగం ఎక్స్టర్నల్ బెంచ్మార్క్ లెండింగ్ రేటుకు అనుసంధానమై ఉంటుంది. ఇందులో రెపో రేటుతో పాటు ట్రెజరీ బిల్లులు, జీసెక్ రాబడులు కూడా ఉండవచ్చు. రెపోకు నేరుగా అనుసంధానమైన రుణాల్లో ఉన్న కస్టమర్లు రేటు రీసెట్ తర్వాత దాదాపు 25 బేసిస్ పాయింట్ల పెంపును చూడవచ్చు. ఎంసీఎల్ఆర్ ఆధారిత రుణాల్లో మార్పు బ్యాంకు మార్జినల్ కాస్ట్ ఆఫ్ ఫండ్స్పై ఆధారపడుతుందని, అందువల్ల ప్రభావం తక్కువగా ఉండవచ్చని బ్యాంకింగ్ వర్గాలు అంచనా వేస్తున్నాయి.
“HIGHLIGHTS”
- రెపో రేటు 5.25% నుంచి 5.50%కి పెంపు
- ఎస్డీఎఫ్ రేటు 5.25%, ఎంఎస్ఎఫ్ రేటు 5.75%
- డిసెంబర్ 2025 తర్వాత మొదటి రెపో రేటు పెంపు
- హోం లోన్ ఈఎంఐపై తక్షణ ప్రభావం ఎక్కువ
హోం లోన్ రుణగ్రహీతలపై ప్రభావం స్పష్టంగా కనిపించే అవకాశం ఉంది. ఉదాహరణకు 8.75% ఫ్లోటింగ్ వడ్డీ ఉన్న రుణం 9.00%కి పెరిగితే, 20 ఏళ్ల కాలపరిమితితో ఉన్న ₹1 కోటి రుణంపై నెలవారీ ఈఎంఐ సుమారు ₹1,600 పెరగవచ్చు. ఈఎంఐని యథాతథంగా ఉంచితే రుణ కాలపరిమితి దాదాపు 16 నెలలు పెరిగే అవకాశం ఉంది. భారత రిటైల్ రుణాల్లో హోం లోన్లు సుమారు 75% వాటా కలిగి ఉండటంతో, ఈ విభాగంపై బ్యాంకుల రేటు నిర్ణయాలు అత్యంత కీలకంగా మారతాయి. కొత్త గృహ కొనుగోలుదారులకు కూడా రుణ అర్హతపై ప్రభావం పడుతుంది; ₹1 కోటి అర్హత ఉన్నవారికి అది సుమారు ₹97 లక్షలకు తగ్గే పరిస్థితి రావచ్చు.
మదన్ సబ్నవిస్ మాట్లాడుతూ, “హోం లోన్లు రిటైల్ విభాగంలోకి వస్తాయి; బ్యాంకు నిర్దేశించిన ఎక్స్టర్నల్ బెంచ్మార్క్కు స్ప్రెడ్ జోడించి ఇవి సాధారణంగా లింక్ అవుతాయి,” అని అన్నారు. “సాధారణంగా హోం లోన్లు 10 నుంచి 20 ఏళ్ల కాలానికి ఉంటాయి. వడ్డీ రేటు నిర్దిష్ట విరామాల్లో రీసెట్ అవుతుంది. అందువల్ల ప్రస్తుత కస్టమర్లు రీసెట్ జరిగే సమయంలో అధిక రేటు చెల్లించాల్సి ఉంటుంది,” అని ఆయన చెప్పారు. కొత్త కస్టమర్లకు రేటు కొత్త రెపో, ట్రెజరీ బిల్ లేదా జీసెక్ రేటుతో పాటు స్ప్రెడ్ ఆధారంగా నిర్ణయించబడుతుందని ఆయన అన్నారు.
ఆటో లోన్లలో కూడా ప్రభావం ఇదే దిశగా ఉండనుంది. ఒకవేళ ఆటో రుణం రెపో రేటుపై 250 బేసిస్ పాయింట్ల స్ప్రెడ్తో ఉంటే, రెపో 5.25%గా ఉన్నప్పుడు రేటు 7.75%గా ఉండేది. ఇప్పుడు రెపో 5.50%కి పెరగడంతో అదే స్ప్రెడ్ వద్ద రేటు 8.00%కి చేరుతుంది. “ఒక్క రేటు పెంపు డిమాండ్ను గణనీయంగా తగ్గించకపోవచ్చు. కానీ వరుస పెంపులు జరిగితే వాహన ధర ప్రభావితమైనట్లే రుణ వ్యయం కూడా పెరిగి డిమాండ్పై ఒత్తిడి రావచ్చు,” అని సబ్నవిస్ అన్నారు.
ఎంఎస్ఎంఈ రుణాల విషయంలో కూడా ఈబీఎల్ఆర్ అనుసంధానం ప్రధానంగా ఉంటుంది. రిటైల్ రుణాలతో పోలిస్తే ఎంఎస్ఎంఈలపై స్ప్రెడ్ సాధారణంగా ఎక్కువగా ఉంటుంది, ఎందుకంటే రిస్క్ ప్రొఫైల్ వేరుగా ఉంటుంది. ప్రస్తుత కస్టమర్లు తమ రీసెట్ తేదీ వద్ద అధిక రుణ వ్యయాన్ని చూడవచ్చు. కొత్త కస్టమర్లకు బ్యాంకులు కేసు వారీగా స్ప్రెడ్ను మార్చే అవకాశం ఉంది. యూనిట్ క్రెడిట్ స్కోరు, చెల్లింపు చరిత్ర, నగదు ప్రవాహం వంటి అంశాలు రుణ రేటును నిర్ణయించడంలో కీలక పాత్ర పోషిస్తాయని సబ్నవిస్ చెప్పారు.
ఆర్బీఐ 2025 డిసెంబర్లో రెపో రేటును 5.25%కి తగ్గించిన తర్వాత 4 ద్రవ్య విధాన సమావేశాల్లో దాన్ని యథాతథంగా ఉంచింది. అంతకుముందు రేటు తగ్గింపు చక్రంలో 6.50% నుంచి 5.25% వరకు మొత్తం 125 బేసిస్ పాయింట్ల కోతలు జరిగాయి. గతంలో 2023 ఏప్రిల్ నుంచి 2024 డిసెంబర్ వరకు రెపో రేటు 6.50% వద్ద 11 సార్లు నిలకడగా కొనసాగింది. ఇప్పుడు వచ్చిన 25 బేసిస్ పాయింట్ల పెంపు రుణ వృద్ధిని మితంగా ఉంచి డిమాండ్ ఆధారిత ద్రవ్యోల్బణ ఒత్తిడులను నియంత్రించడమే లక్ష్యమని ఆర్థిక నిపుణులు భావిస్తున్నారు.
రాబోయే రోజుల్లో బ్యాంకులు తమ ఈబీఎల్ఆర్, ఎంసీఎల్ఆర్, డిపాజిట్ రేట్లపై సవరణలు ప్రకటించే అవకాశం ఉంది. రుణగ్రహీతలకు అసలు ప్రభావం వారి రుణ ఒప్పందంలోని రీసెట్ తేదీ, బెంచ్మార్క్ రకం, స్ప్రెడ్, మిగిలిన కాలపరిమితిపై ఆధారపడుతుంది. తదుపరి ద్రవ్య విధాన సమీక్ష వరకు ద్రవ్యోల్బణం, క్రెడిట్ వృద్ధి, బాండ్ యీల్డ్స్పై ఆర్బీఐ సంకేతాలు మార్కెట్కు మార్గదర్శకంగా ఉండనున్నాయి.