
ఆర్బీఐ రెపో రేటు 5.50 శాతానికి పెంపు; హోమ్ లోన్ ఈఎంఐలపై ప్రభావం
25 బేసిస్ పాయింట్ల పెంపుతో ఫ్లోటింగ్ రేట్ హోమ్ లోన్ల వడ్డీలు పెరిగే అవకాశం ఉందని బ్యాంకింగ్ వర్గాలు చెబుతున్నాయి
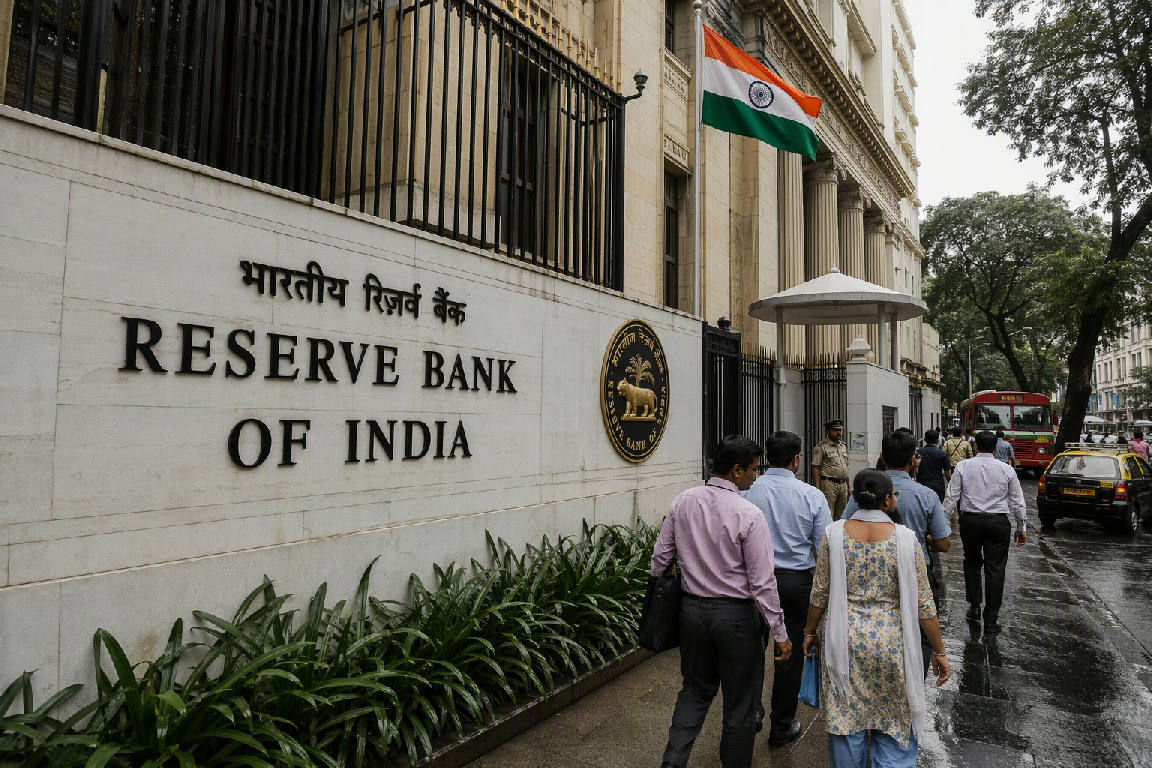
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచి 5.50 శాతానికి చేర్చింది. అక్టోబర్ 5 నుంచి 7 వరకు జరిగిన ద్రవ్య పరపతి విధాన కమిటీ సమావేశంలో ఈ నిర్ణయం ఏకగ్రీవంగా తీసుకున్నట్లు ఆర్బీఐ తెలిపింది.
ఆర్బీఐ తాజా నిర్ణయం ఇల్లు కొనాలనుకునే వారికి, ఇప్పటికే హోమ్ లోన్ చెల్లిస్తున్న వారికి కీలకంగా మారింది. 2023 ఫిబ్రవరి తర్వాత రెపో రేటు పెంపు ఇదే తొలిసారి కావడంతో బ్యాంకుల రుణ వడ్డీ రేట్లపై దాని ప్రభావం దశలవారీగా కనిపించవచ్చని ఆర్థిక నిపుణులు చెబుతున్నారు. పాలసీ వైఖరిని ‘క్యాలిబ్రేటెడ్ టైటనింగ్’గా మార్చడం ద్వారా సమీప కాలంలో వడ్డీ రేట్ల తగ్గింపుపై ఆర్బీఐ తక్షణ దృష్టి లేదనే సంకేతం ఇచ్చింది.
ఆర్బీఐ ప్రకటన ప్రకారం, బ్యాంకులకు ఆర్బీఐ ఇచ్చే స్వల్పకాలిక నిధులపై వసూలు చేసే వడ్డీ రేటే రెపో రేటు. ఈ రేటు పెరిగితే బ్యాంకుల నిధుల సమీకరణ వ్యయం పెరిగే అవకాశం ఉంటుంది. దాని ప్రభావం ప్రధానంగా ఫ్లోటింగ్ రేట్ రుణాలపై పడుతుంది. హోమ్ లోన్లలో పెద్ద భాగం రెపో రేటు వంటి బాహ్య బెంచ్మార్క్లకు అనుసంధానమై ఉండటంతో, బ్యాంకులు తమ అంతర్గత సమీక్షల తర్వాత కొత్త రేట్లను ప్రకటించే అవకాశం ఉంది.
HIGHLIGHTS
- రెపో రేటు 5.50 శాతానికి పెంపు
- పెంపు 25 బేసిస్ పాయింట్లు
- 2023 ఫిబ్రవరి తర్వాత తొలి పెంపు
- ఎంపీసీ నిర్ణయం ఏకగ్రీవం
- ఫ్లోటింగ్ రేట్ లోన్లపై ప్రభావం అవకాశం
రూ.50 లక్షల హోమ్ లోన్ను 20 ఏళ్లకు 8.5 శాతం వడ్డీతో తీసుకున్నట్లయితే నెలవారీ ఈఎంఐ సుమారు రూ.43,391గా ఉంటుంది. వడ్డీ రేటు 0.25 శాతం పెరిగి 8.75 శాతానికి చేరితే, అదే కాలపరిమితిపై ఈఎంఐ సుమారు రూ.44,191కి చేరవచ్చు. అంటే నెలకు సుమారు రూ.800 అదనపు భారం పడే అవకాశం ఉంది. మొత్తం 20 ఏళ్ల కాలాన్ని పరిగణనలోకి తీసుకుంటే ఈ అదనపు చెల్లింపు సుమారు రూ.1.9 లక్షలు కావచ్చు.
అయితే రెపో రేటు పెరిగిన వెంటనే ప్రతి రుణగ్రహీత ఈఎంఐ మరుసటి రోజే పెరుగుతుందని కాదు. బ్యాంక్ రీసెట్ సైకిల్, లోన్ ఒప్పందం, మిగిలిన రుణకాలం, ఇప్పటికే అమల్లో ఉన్న వడ్డీ రేటు వంటి అంశాలపై ప్రభావం ఆధారపడి ఉంటుంది. కొన్ని బ్యాంకులు ఈఎంఐ పెంచవచ్చు. మరికొన్ని బ్యాంకులు ఈఎంఐని అలాగే ఉంచి రుణ కాలపరిమితిని పెంచవచ్చు. కొన్ని సందర్భాల్లో రెండింటిపైనా ప్రభావం కనిపించవచ్చు.
బ్యాంకింగ్ అధికారులు చెప్పిన ప్రకారం, రుణగ్రహీతలు తమ హోమ్ లోన్ ఫ్లోటింగ్ రేట్లో ఉందా, ఫిక్స్డ్ రేట్లో ఉందా అనే విషయాన్ని ముందుగా నిర్ధారించుకోవాలి. ఫ్లోటింగ్ రేట్ అయితే బ్యాంక్ నుంచి సవరించిన వడ్డీ రేటు, కొత్త ఈఎంఐ, మారిన కాలపరిమితి వివరాలను పొందాలి. అధిక వడ్డీ భారం తగ్గించుకోవడానికి భాగ చెల్లింపులు, ఈఎంఐ పెంపు, లోన్ ట్రాన్స్ఫర్ వంటి ఎంపికలను పరిశీలించవచ్చని ఆర్థిక ప్రణాళికాదారులు సూచిస్తున్నారు.
తదుపరి దశలో బ్యాంకులు తమ రుణ వడ్డీ రేట్లపై సమీక్ష చేపట్టి ఖాతాదారులకు సమాచారం ఇవ్వనున్నాయి. కొత్త హోమ్ లోన్ తీసుకునే వారు వడ్డీ రేటుతో పాటు ప్రాసెసింగ్ ఫీజు, రీసెట్ నిబంధనలు, ముందస్తు చెల్లింపు షరతులను పరిశీలించాల్సి ఉంటుంది. ఆర్బీఐ తదుపరి విధాన సమీక్షలో ద్రవ్యోల్బణం, వృద్ధి, లిక్విడిటీ పరిస్థితుల ఆధారంగా తదుపరి సంకేతాలు వెలువడనున్నాయి.