
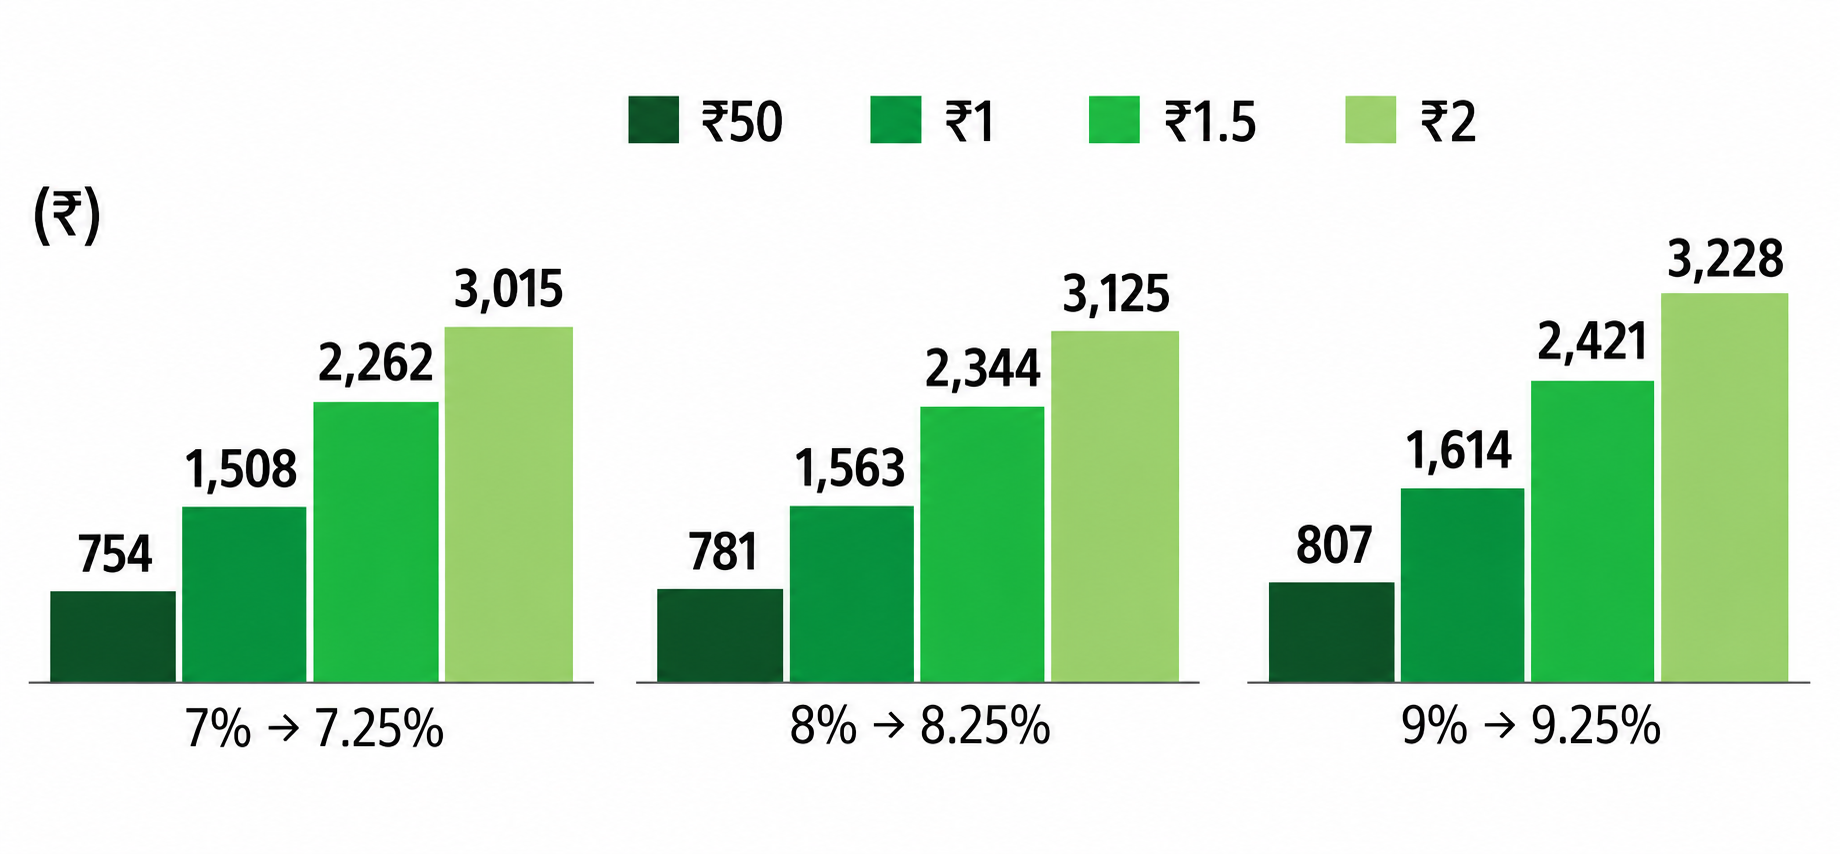
రెపో రేటు పెంపు ప్రభావంతో రుణగ్రహీతలపై ఈఎంఐ భారం పెరుగుతోంది
ఫ్లోటింగ్ రేట్ హోమ్ లోన్లు, వాహన రుణాలు, పర్సనల్ లోన్లపై వడ్డీ భారం పెరగడంతో కుటుంబ బడ్జెట్లపై ఒత్తిడి
రిజర్వ్ బ్యాంక్ రెపో రేటు పెంపుల ప్రభావం ఈ నెలలో బ్యాంకుల లోన్ రేట్ల సవరణల ద్వారా రుణగ్రహీతలపై మరింత స్పష్టంగా కనిపిస్తోంది; ముఖ్యంగా ఫ్లోటింగ్ రేట్ హోమ్ లోన్లు తీసుకున్న మధ్యతరగతి కుటుంబాల నెలవారీ ఈఎంఐలు లేదా లోన్ కాలపరిమితి పెరుగుతున్నాయి.
బ్యాంకులు, హౌసింగ్ ఫైనాన్స్ కంపెనీలు రెపో రేటు ఆధారిత రుణాలపై వడ్డీ రేట్లను సమీక్షించడంతో ఇప్పటికే రుణాలు చెల్లిస్తున్న కస్టమర్లకు కొత్త రీపేమెంట్ షెడ్యూల్లు వర్తిస్తున్నాయి. రెపో రేటు అంటే రిజర్వ్ బ్యాంక్ కమర్షియల్ బ్యాంకులకు ఇచ్చే స్వల్పకాలిక రుణాలపై వసూలు చేసే వడ్డీ రేటు. ఈ రేటు పెరిగినప్పుడు బ్యాంకుల నిధుల ఖర్చు పెరుగుతుంది. ఆ అదనపు ఖర్చును బ్యాంకులు సాధారణంగా రుణ రేట్ల ద్వారా కస్టమర్లకు బదిలీ చేస్తాయి. ఫలితంగా ఒకే రుణానికి నెలవారీ చెల్లింపు పెరగడం లేదా ఈఎంఐని మార్చకుండా ఉంచితే లోన్ కాలపరిమితి పొడగించడం జరుగుతుంది.
ప్రభావం ఎక్కువగా హోమ్ లోన్లపై కనిపిస్తోంది, ఎందుకంటే వాటి మొత్తం పెద్దది, కాలపరిమితి సాధారణంగా 15 నుంచి 20 సంవత్సరాలు లేదా అంతకంటే ఎక్కువగా ఉంటుంది. వడ్డీ రేటులో చిన్న మార్పు కూడా దీర్ఘకాలంలో మొత్తం చెల్లించాల్సిన వడ్డీని గణనీయంగా పెంచుతుంది. ఉదాహరణకు ₹30 లక్షల హోమ్ లోన్ ఉన్న కస్టమర్కు రేటు పెంపు కొన్ని వందల రూపాయల నుంచి కొన్ని వేల రూపాయల వరకు అదనపు నెలవారీ భారం కలిగించవచ్చు. ₹50 లక్షల వంటి పెద్ద రుణాల్లో ఈ ప్రభావం మరింత ఎక్కువగా ఉంటుంది. రుణం ఇటీవలే తీసుకున్నవారికి ప్రభావం ఎక్కువగా ఉండే అవకాశం ఉంది, ఎందుకంటే ప్రారంభ సంవత్సరాల్లో ఈఎంఐలో ప్రధాన భాగం వడ్డీ చెల్లింపులకే వెళ్తుంది.
వడ్డీ రేట్లు పెరిగినప్పుడు బ్యాంకులు మొదట కస్టమర్ ఈఎంఐని మార్చకుండా లోన్ టెన్యూర్ పెంచే అవకాశాన్ని పరిశీలిస్తాయి. అయితే టెన్యూర్ ఇప్పటికే గరిష్ఠ పరిమితికి చేరుకున్నా, రుణగ్రహీత వయసు లేదా బ్యాంక్ నిబంధనల కారణంగా మరింత పొడగించడం సాధ్యం కాకపోయినా, ఈఎంఐ పెరుగుతుంది. దీని వల్ల కుటుంబ బడ్జెట్లో నెలవారీ నగదు ప్రవాహం మారుతుంది. వేతన ఆదాయం అదే స్థాయిలో ఉండి, విద్య, వైద్యం, అద్దె, రోజువారీ ఖర్చులు పెరుగుతున్న సమయంలో అదనపు ఈఎంఐ భారం గృహ వ్యయాలపై ఒత్తిడిని పెంచుతుందని ఆర్థిక రంగ నిపుణులు చెబుతున్నారు.
ఆర్థిక సలహాదారు సుధాకర్ రావు శనివారం హైదరాబాద్లో మాట్లాడుతూ, “రెపో రేటు పెరిగితే రుణాలపై వడ్డీ రేట్లు పెరుగుతాయి,” అన్నారు. ఆయన ప్రకారం, ఫ్లోటింగ్ రేట్ లోన్లు ఉన్న కస్టమర్లు వడ్డీ సవరణను సాధారణ వార్షిక మార్పుగా కాకుండా తమ మొత్తం రుణ ఖర్చుపై ప్రభావం చూపే అంశంగా చూడాలి. “దీంతో రుణగ్రహీతలపై ఈఎంఐ భారం పెరుగుతుంది,” అని ఆయన అన్నారు. బ్యాంక్ నుంచి వచ్చే ఈఎంఐ సందేశాన్ని మాత్రమే చూసి నిర్ణయం తీసుకోవడం సరిపోదని, అసలు మిగిలిన రుణం, మిగిలిన కాలపరిమితి, కొత్త వడ్డీ రేటు, మొత్తం అదనపు వడ్డీ అన్నీ కలిపి పరిశీలించాల్సిన అవసరం ఉందని ఆయన చెప్పారు.
మార్కెట్లో ప్రస్తుతం ఎక్కువ హోమ్ లోన్లు ఫ్లోటింగ్ రేట్ విధానంలో ఉండటంతో రుణగ్రహీతలు రెపో రేటు మార్పులకు నేరుగా గురవుతున్నారు. రెపో-లింక్డ్ లోన్లలో వడ్డీ రేటు మార్పులు వేగంగా ప్రతిబింబిస్తాయి. మార్జినల్ కాస్ట్ ఆఫ్ ఫండ్స్ బేస్డ్ లెండింగ్ రేట్, అంటే ఎంసీఎల్ఆర్ ఆధారిత లోన్లలో రీసెట్ తేదీ వచ్చినప్పుడు రేటు సవరించబడుతుంది. కాబట్టి అన్ని రుణగ్రహీతలపై ప్రభావం ఒకే రోజున కనిపించకపోయినా, కాలక్రమంలో రీపేమెంట్ పట్టిక మారుతుంది. పర్సనల్ లోన్లు, వెహికల్ లోన్లలో కూడా వడ్డీ మార్పుల ప్రభావం ఉంటుంది; అయితే వాటి కాలపరిమితి తక్కువగా ఉండటంతో హోమ్ లోన్లతో పోలిస్తే మొత్తం వడ్డీ భారం పరిమాణం తక్కువగా ఉండవచ్చు.
HIGHLIGHTS
- ఫ్లోటింగ్ రేట్ హోమ్ లోన్లపై ప్రభావం ఎక్కువ
- ₹30 లక్షల రుణానికి ఈఎంఐ గణనీయంగా మారవచ్చు
- ₹50 లక్షల రుణాల్లో అదనపు వడ్డీ మరింత స్పష్టం
- టెన్యూర్ గరిష్ఠానికి చేరితే ఈఎంఐ పెరుగుతుంది
- లోన్ స్టేట్మెంట్ సమీక్షించాలని నిపుణుల సూచన
హౌసింగ్ ఫైనాన్స్ రంగంలో పనిచేసే ఒక బ్యాంక్ అధికారి శనివారం మాట్లాడుతూ, బ్యాంకులు సాధారణంగా కస్టమర్ల రీపేమెంట్ సామర్థ్యాన్ని దృష్టిలో పెట్టుకుని టెన్యూర్ పొడిగింపునే ముందుగా అమలు చేస్తాయని చెప్పారు. “టెన్యూర్ పెంచడం ద్వారా ఈఎంఐని తాత్కాలికంగా స్థిరంగా ఉంచవచ్చు, కానీ మొత్తం వడ్డీ చెల్లింపు పెరుగుతుంది,” అని ఆయన అన్నారు. “టెన్యూర్ పరిమితి దాటినప్పుడు లేదా కస్టమర్ వయస్సు, రిటైర్మెంట్ వయస్సు వంటి అంశాలు అనుమతించనప్పుడు ఈఎంఐ పెంపు తప్పదు,” అని ఆయన వివరించారు. ప్రతి కస్టమర్కు ప్రభావం రుణ మొత్తం, మిగిలిన కాలం, వడ్డీ రకం, గత ప్రీపేమెంట్లపై ఆధారపడి మారుతుందని ఆయన చెప్పారు.
రుణగ్రహీతలకు అందుబాటులో ఉన్న మార్గాల్లో ప్రీపేమెంట్ ఒక ముఖ్యమైన ఎంపికగా నిపుణులు సూచిస్తున్నారు. అదనపు నగదు నిల్వలు, బోనస్, ఇన్సెంటివ్ లేదా పెట్టుబడుల నుంచి వచ్చిన ఆదాయాన్ని రుణ అసలుకు భాగంగా చెల్లిస్తే భవిష్యత్ వడ్డీ భారం తగ్గుతుంది. హోమ్ లోన్లలో ముఖ్యంగా ప్రారంభ సంవత్సరాల్లో చిన్న మొత్తాల ప్రీపేమెంట్ కూడా దీర్ఘకాలంలో గణనీయమైన ఆదా కలిగించవచ్చు. అయితే అత్యవసర నిధిని పూర్తిగా ఖాళీ చేసి ప్రీపేమెంట్ చేయడం సరైన నిర్ణయం కాదని నిపుణులు హెచ్చరిస్తున్నారు. కనీసం కొన్ని నెలల కుటుంబ ఖర్చులకు సరిపడే లిక్విడిటీ ఉంచుకుని మాత్రమే అదనపు చెల్లింపులపై నిర్ణయం తీసుకోవాలని వారు సూచిస్తున్నారు.
బ్యాలెన్స్ ట్రాన్స్ఫర్ మరో మార్గంగా కనిపించినా, దానిని యాంత్రికంగా తీసుకోవద్దని ఆర్థిక సలహాదారులు చెబుతున్నారు. ఇతర బ్యాంక్ తక్కువ వడ్డీ రేటు ఆఫర్ చేసినప్పుడు ప్రాసెసింగ్ ఫీ, లీగల్ చార్జీలు, వాల్యుయేషన్ చార్జీలు, డాక్యుమెంటేషన్ ఖర్చులు, ఇన్సూరెన్స్ సంబంధిత షరతులు అన్నీ కలిపి పోల్చాలి. వడ్డీ తేడా చాలా చిన్నదిగా ఉండి, మిగిలిన రుణ కాలం తక్కువగా ఉంటే మార్పు ద్వారా వచ్చే ప్రయోజనం పరిమితంగానే ఉండవచ్చు. అయితే పెద్ద మొత్తం రుణం, ఎక్కువ మిగిలిన టెన్యూర్, గణనీయమైన రేటు తేడా ఉన్నప్పుడు బ్యాలెన్స్ ట్రాన్స్ఫర్ ద్వారా ఆదా సాధ్యమవుతుందని వారు చెబుతున్నారు.
చార్టర్డ్ ఫైనాన్షియల్ ప్లానర్ లక్ష్మీ నారాయణ శనివారం మాట్లాడుతూ, “ఫ్లోటింగ్ రేట్ లోన్లు తీసుకున్నవారికి వడ్డీ రేట్ల పెంపు నేరుగా ప్రభావం చూపుతుంది,” అన్నారు. ఆయన ప్రకారం, రుణగ్రహీతలు కనీసం 6 నెలలకు ఒకసారి తమ లోన్ స్టేట్మెంట్ను పరిశీలించాలి. వడ్డీ రేటు ఎంతకు మారింది, మిగిలిన టెన్యూర్ ఎంత ఉంది, ఈఎంఐలో అసలు భాగం ఎంత, వడ్డీ భాగం ఎంత అన్నది తెలుసుకోవాలి. “రుణగ్రహీతలు తమ లోన్ స్టేట్మెంట్ను సమీక్షించాలి,” అని ఆయన అన్నారు. అలా చేయకపోతే నెలవారీ ఈఎంఐ మారకపోయినా, లోన్ ముగిసే తేదీ చాలా దూరం వెళ్లిపోయిందనే విషయం ఆలస్యంగా తెలుస్తుందని ఆయన చెప్పారు.
ద్రవ్యోల్బణాన్ని నియంత్రించేందుకు రిజర్వ్ బ్యాంక్ రెపో రేటును ద్రవ్య విధాన సాధనంగా ఉపయోగిస్తుంది. ధరల ఒత్తిడి ఎక్కువగా ఉన్న సమయంలో మార్కెట్లో డబ్బు ప్రవాహాన్ని తగ్గించడం, వినియోగం మరియు అప్పు తీసుకునే ధోరణిని నియంత్రించడం లక్ష్యంగా వడ్డీ రేట్లు పెంచబడతాయి. కానీ ఈ విధాన ప్రభావం చివరకు రుణగ్రహీతల నెలవారీ చెల్లింపుల్లో కనిపిస్తుంది. డిపాజిట్ రేట్లు పెరగడం పొదుపుదారులకు కొంత ప్రయోజనం ఇచ్చినా, రుణగ్రహీతలకు అది అధిక ఖర్చుగా మారుతుంది. అందువల్ల వడ్డీ రేటు చక్రాన్ని కుటుంబ ఆర్థిక ప్రణాళికలో భాగంగా పరిగణించాల్సిన అవసరం ఉంది.
మధ్యతరగతి కుటుంబాలపై దీని ప్రభావం వినియోగ నిర్ణయాల్లో కూడా కనిపించే అవకాశం ఉంది. హోమ్ లోన్ ఈఎంఐ పెరిగితే ప్రయాణాలు, పెద్ద కొనుగోళ్లు, వాహన మార్పు, గృహ అలంకరణ, వినోద ఖర్చులు వాయిదా పడవచ్చు. పిల్లల చదువు, ఆరోగ్య బీమా, అత్యవసర నిధి వంటి అవసరాలపై ఖర్చు తగ్గించకుండా బడ్జెట్ను పునర్వ్యవస్థీకరించాలని ఆర్థిక ప్రణాళిక నిపుణులు సూచిస్తున్నారు. స్థిర ఆదాయం ఉన్న కుటుంబాల్లో నెలవారీ అదనపు ఈఎంఐ చిన్న మొత్తంగా కనిపించినా, అది 12 నెలలు లేదా 20 సంవత్సరాల కాలంలో పెద్ద మొత్తంగా మారుతుందని వారు చెబుతున్నారు.
వాహన రుణాలు, పర్సనల్ లోన్లు తీసుకున్నవారు కూడా తమ రీపేమెంట్ వివరాలను పరిశీలించాల్సి ఉంటుంది. పర్సనల్ లోన్లలో వడ్డీ రేట్లు సాధారణంగా హోమ్ లోన్ల కంటే ఎక్కువగా ఉండటం వల్ల అదనపు రుణాలు తీసుకునే ముందు నెలవారీ బాధ్యతలు లెక్కించుకోవాలి. క్రెడిట్ కార్డు బకాయిలు, చిన్న వినియోగ రుణాలు, బై నౌ పే లేటర్ చెల్లింపులు ఈఎంఐలతో కలిపి మొత్తం రుణ బాధ్యతను పెంచుతాయి. బ్యాంకులు కొత్త రుణాల మంజూరులో ఆదాయం-ఈఎంఐ నిష్పత్తిని పరిశీలిస్తాయి కాబట్టి ఉన్న రుణాలపై వడ్డీ పెంపు భవిష్యత్ రుణ అర్హతను కూడా ప్రభావితం చేయవచ్చు.
రాబోయే రోజుల్లో బ్యాంకులు తమ కస్టమర్లకు రివైజ్డ్ ఈఎంఐ షెడ్యూల్లు, వడ్డీ రేటు నోటీసులు, టెన్యూర్ మార్పుల వివరాలను పంపే అవకాశం ఉంది. రుణగ్రహీతలు ఆ వివరాలను నిర్లక్ష్యం చేయకుండా బ్యాంక్ శాఖ లేదా అధికారిక డిజిటల్ ఛానల్ ద్వారా ధృవీకరించుకోవాలని నిపుణులు సూచిస్తున్నారు. అవసరమైతే ఈఎంఐ పెంచి టెన్యూర్ తగ్గించుకోవాలా, ప్రీపేమెంట్ చేయాలా, బ్యాలెన్స్ ట్రాన్స్ఫర్ పరిశీలించాలా అనే అంశాలపై లెక్కలు వేసుకుని నిర్ణయం తీసుకోవాలి. తదుపరి ద్రవ్య విధాన సమీక్షలో రిజర్వ్ బ్యాంక్ వడ్డీ రేట్లపై తీసుకునే నిర్ణయం, దానికి అనుగుణంగా బ్యాంకుల లోన్ రేట్ల సవరణలు రుణగ్రహీతలు గమనించాల్సిన ప్రధాన అంశాలుగా మారనున్నాయి.