మహిళా వారసులకు సంపదతో పాటు పెట్టుబడి సామర్థ్య బదిలీ అవసరం పెరుగుతోంది
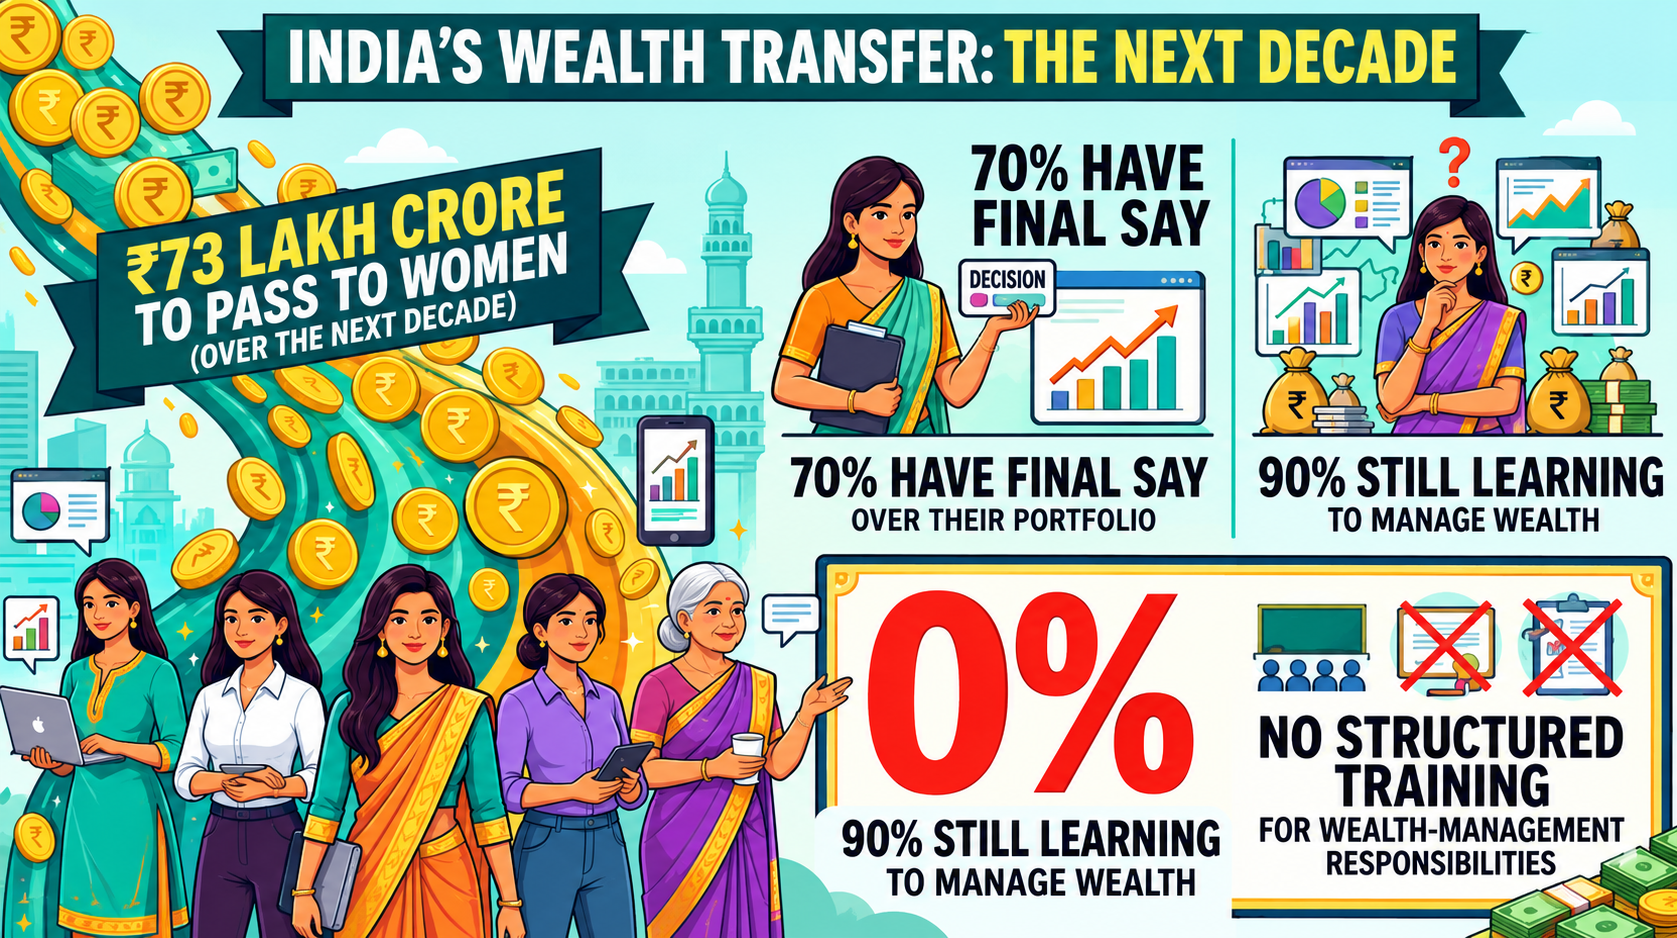
కుటుంబ సంపద బదిలీలో మహిళల పాత్ర పెరుగుతున్నప్పటికీ, పెట్టుబడి నిర్ణయాలకు ముందస్తు శిక్షణ కీలకమని నిపుణులు చెబుతున్నారు
కుటుంబ ఆస్తులు, ఇన్వెస్ట్మెంట్ పోర్ట్ఫోలియోలు, ట్రస్ట్లు, వ్యాపార వాటాల నిర్వహణలో మహిళా వారసుల పాత్ర పెరుగుతున్న నేపథ్యంలో, సంపద బదిలీతో పాటు నిర్ణయ సామర్థ్య బదిలీ అవసరం ఆర్థిక ప్రణాళిక వర్గాల్లో ప్రధాన చర్చగా నిలిచింది.
కుటుంబ సంపద నిర్వహణలో కొత్త దశ ప్రారంభమవుతోందని వెల్త్ మేనేజ్మెంట్ వర్గాలు చెబుతున్నాయి. ఇప్పటివరకు కుటుంబ పెద్దలు, ముఖ్యంగా పురుషులు, పెట్టుబడులు, రియల్ ఎస్టేట్, కుటుంబ వ్యాపార వాటాలు, ట్యాక్స్ వ్యవహారాలు, బ్యాంకింగ్ సంబంధాలు, లాయర్లు, సలహాదారులతో సంబంధాలు నిర్వహించేవారు. అయితే మరణం, అనారోగ్యం, రిటైర్మెంట్ లేదా కుటుంబ వ్యాపారం నుంచి వైదొలగడం వంటి పరిణామాల తర్వాత మహిళా వారసులు అకస్మాత్తుగా ఈ బాధ్యతలను చేపట్టాల్సి వస్తోంది. ఆస్తి హక్కులు బదిలీ కావడం ఒక భాగమే కాని, ఆ ఆస్తిని అర్థం చేసుకుని సంరక్షించే సామర్థ్యం ముందుగానే అందించకపోతే మార్పు కష్టతరమవుతుందని నిపుణులు అంటున్నారు.
ఆర్థిక ప్రణాళికాదారుల ప్రకారం, మహిళా వారసులు విద్యావంతులు, వృత్తిపరంగా సమర్థులు అయినప్పటికీ కుటుంబ పెట్టుబడి చర్చల్లో ముందుగా భాగం కాకపోతే వారిలో అనిశ్చితి పెరిగే అవకాశం ఉంటుంది. బ్యాంక్ ఖాతాలు, డీమాట్ ఖాతాలు, ఇన్సూరెన్స్ పాలసీలు, లోన్లు, విల్లు, ట్రస్ట్ డీడ్లు, షేర్హోల్డింగ్ నిర్మాణాలు, నామినేషన్ వివరాలు, ట్యాక్స్ రికార్డులపై పూర్తి అవగాహన లేకపోవడం వారసత్వ ప్రక్రియను ఆలస్యం చేయవచ్చు. ఈ లోటు వల్ల మహిళలు బాహ్య సలహాదారులు లేదా కుటుంబంలోని పురుష సభ్యులపై అధికంగా ఆధారపడే పరిస్థితి ఏర్పడుతుందని వెల్త్ అడ్వైజరీ వర్గాలు చెబుతున్నాయి.
“సంపదను బదిలీ చేయడం మాత్రమే వారసత్వ ప్రణాళిక కాదు; ఆ సంపదను అర్థం చేసుకునే జ్ఞానం, ప్రశ్నించే ధైర్యం, నిర్ణయం తీసుకునే హక్కు కూడా బదిలీ కావాలి,” అని హైదరాబాద్లో ఆర్థిక ప్రణాళిక చర్చలో పాల్గొన్న ఒక సీనియర్ వెల్త్ అడ్వైజర్ చెప్పారు. ఆయన ప్రకారం, మహిళా వారసులను కుటుంబ పెట్టుబడి సమీక్షలు, ట్యాక్స్ చర్చలు, ట్రస్ట్ సమావేశాలు, వ్యాపార బోర్డ్ చర్చల్లో దశలవారీగా చేర్చడం అత్యవసరం.
వారసత్వంగా వచ్చే పోర్ట్ఫోలియోలు సాధారణంగా ఒకే రకమైన ఆస్తితో పరిమితం కావని నిపుణులు చెబుతున్నారు. లిస్టెడ్ ఈక్విటీలు, మ్యూచువల్ ఫండ్లు, ఆల్టర్నేటివ్ ఇన్వెస్ట్మెంట్ ఫండ్లు, రియల్ ఎస్టేట్, ప్రైవేట్ బిజినెస్ ఇంట్రెస్ట్లు, ఇన్సూరెన్స్, గోల్డ్, భౌతిక ఆస్తులు, హోల్డింగ్ కంపెనీలు, ట్రస్ట్లు వంటి విభిన్న నిర్మాణాలు వాటిలో ఉండవచ్చు. అసలు సంపద సృష్టికర్త తీసుకున్న రిస్క్ స్థాయి, కొత్త వారసురాలి లక్ష్యాలు, వయసు, కుటుంబ బాధ్యతలు, నగదు అవసరాలు, విలువలు వేరు కావచ్చు. అందువల్ల పోర్ట్ఫోలియోను యథాతథంగా కొనసాగించడం కన్నా, దాని రిస్క్, లిక్విడిటీ, ట్యాక్స్ ప్రభావం, యాజమాన్య నిర్మాణాన్ని సమీక్షించడం అవసరమని వారు చెబుతున్నారు.
HIGHLIGHTS
- మహిళా వారసులకు ఆస్తితో పాటు నిర్ణయ సామర్థ్యం అవసరం
- డాక్యుమెంటేషన్ లోపం వారసత్వ బదిలీని ఆలస్యం చేయవచ్చు
- పోర్ట్ఫోలియో రిస్క్ వారసురాలి లక్ష్యాలకు సరిపోవాలి
- సలహాదారులపై అధిక ఆధారపడటం స్వతంత్ర నిర్ణయాలను పరిమితం చేస్తుంది
“మహిళా వారసులు ముందుగా చర్చల్లో లేకపోతే, వారసత్వ దశలో పోర్ట్ఫోలియో పరిమాణం కంటే దాని నిర్మాణమే ఎక్కువ ఒత్తిడిని కలిగిస్తుంది,” అని ముంబైకి చెందిన ఒక ఫ్యామిలీ ఆఫీస్ కన్సల్టెంట్ చెప్పారు. ఆయన ప్రకారం, ప్రతి కుటుంబం కనీసం సంవత్సరానికి 1సారి ఆస్తులు, బాధ్యతలు, నామినేషన్లు, విల్లు, ట్రస్ట్ పత్రాలు, బ్యాంకింగ్ యాక్సెస్ వివరాలను సమీక్షించి వారసులకు స్పష్టంగా తెలియజేయాలి.
కుటుంబ డైనమిక్స్ కూడా మహిళా వారసుల పెట్టుబడి నిర్వహణలో ప్రధాన అంశంగా మారుతున్నాయి. సోదరులు, అత్తింటి బంధాలు, ట్రస్టీలు, వ్యాపార భాగస్వాములు, సీనియర్ సలహాదారులతో ఉన్న సంబంధాలు పెట్టుబడి నిర్ణయాలపై ప్రభావం చూపవచ్చు. కొన్ని సందర్భాల్లో కుటుంబ అంచనాలు మహిళా వారసురాలి స్వతంత్ర నిర్ణయాలను పరిమితం చేయవచ్చు. అందువల్ల హక్కులు, బాధ్యతలు, ఓటింగ్ పవర్, ట్రస్ట్ నియమాలు, కంపెనీ షేర్హోల్డింగ్ వివరాలు స్పష్టంగా ఉండాలని నిపుణులు సూచిస్తున్నారు.
మహిళా వారసులకు ఆర్థిక విద్యను ఒకే సారి ఇచ్చే శిక్షణగా కాకుండా, నిరంతర ప్రక్రియగా చూడాలని ప్లానర్లు చెబుతున్నారు. మొదటి దశలో బ్యాంక్ ఖాతాలు, పెట్టుబడి స్టేట్మెంట్లు, ఇన్సూరెన్స్, ట్యాక్స్ ఫైలింగ్లను అర్థం చేసుకునేలా చేయాలి. రెండో దశలో అసెట్ అలొకేషన్, రిస్క్, రిటర్న్, లిక్విడిటీ, డైవర్సిఫికేషన్ అంశాలపై చర్చించాలి. మూడో దశలో కుటుంబ వ్యాపారం, ట్రస్ట్ గవర్నెన్స్, ఫిలాంత్రఫీ, ఎస్టేట్ ప్లానింగ్లో పాల్గొనే అవకాశం కల్పించాలి.
“వారసురాలు ప్రతి నిర్ణయాన్ని వెంటనే తీసుకోవాల్సిన అవసరం లేదు; కానీ ప్రతి నిర్ణయం ఎలా తీసుకుంటున్నారో తెలుసుకునే హక్కు ఉండాలి,” అని బెంగళూరుకు చెందిన ఒక ఇన్వెస్ట్మెంట్ ఎడ్యుకేషన్ కన్సల్టెంట్ అన్నారు. ఆమె ప్రకారం, మహిళలు ప్రశ్నలు అడగడానికి సంకోచించకుండా ఉండే వాతావరణం కుటుంబాలు సృష్టించాలి. సాంకేతిక పదజాలం, చట్టపరమైన భాష, ట్యాక్స్ నిర్మాణాలు అడ్డంకిగా మారకుండా సలహాదారులు సరళంగా వివరించాలి.
డాక్యుమెంటేషన్లో పారదర్శకత అత్యంత కీలకమని న్యాయ, ట్యాక్స్ సలహాదారులు చెబుతున్నారు. విల్ ఉన్నప్పటికీ నామినేషన్ వివరాలు పాతవిగా ఉండటం, ఇన్సూరెన్స్ పాలసీల వివరాలు కుటుంబానికి తెలియకపోవడం, డీమాట్ ఖాతాల యాక్సెస్ లేకపోవడం, లోన్లు లేదా గ్యారంటీలు దాచిపెట్టబడటం వంటి అంశాలు తర్వాత వివాదాలకు దారితీయవచ్చు. కుటుంబాలు భద్రంగా నిర్వహించే డిజిటల్ లేదా భౌతిక డాక్యుమెంట్ రిజిస్ట్రీ ఏర్పాటు చేసి, దానికి ఎవరు యాక్సెస్ పొందాలి, ఎప్పుడు పొందాలి అనే విషయాన్ని ముందే నిర్ణయించాలి.
వెల్త్ అడ్వైజరీ సంస్థలు మహిళా వారసుల కోసం ప్రత్యేక పెట్టుబడి రెడీనెస్ కార్యక్రమాలు రూపొందిస్తున్నాయని రంగ వర్గాలు చెబుతున్నాయి. వీటిలో ఫైనాన్షియల్ లిటరసీ, పోర్ట్ఫోలియో రివ్యూ, గవర్నెన్స్ హక్కులు, ట్రస్ట్ నిర్మాణాలు, ట్యాక్స్ ప్రభావం, కుటుంబ వ్యాపార అవగాహన, సలహాదారులతో సమావేశాల్లో పాల్గొనడం వంటి అంశాలు ఉండే అవకాశం ఉంది. అయితే ఈ కార్యక్రమాలు ఫార్మాలిటీగా మిగలకుండా, వాస్తవ నిర్ణయ ప్రక్రియలో మహిళలకు స్థానం కల్పించినప్పుడే ఫలితం వస్తుందని నిపుణులు చెబుతున్నారు.
తదుపరి దశలో కుటుంబాలు వారసత్వ ప్రణాళికను కేవలం ఆస్తి పంపిణీ పత్రంగా కాకుండా, సామర్థ్య బదిలీ రోడ్మ్యాప్గా మార్చాల్సి ఉంటుంది. రాబోయే నెలల్లో ఫ్యామిలీ ఆఫీస్లు, వెల్త్ మేనేజర్లు, న్యాయ సలహాదారులు కలిసి మహిళా వారసుల కోసం వ్యవస్థీకృత శిక్షణ, డాక్యుమెంటేషన్ సమీక్ష, గవర్నెన్స్ పాల్గొనింపు కార్యక్రమాలను విస్తరించే అవకాశముందని రంగ నిపుణులు చెబుతున్నారు.