
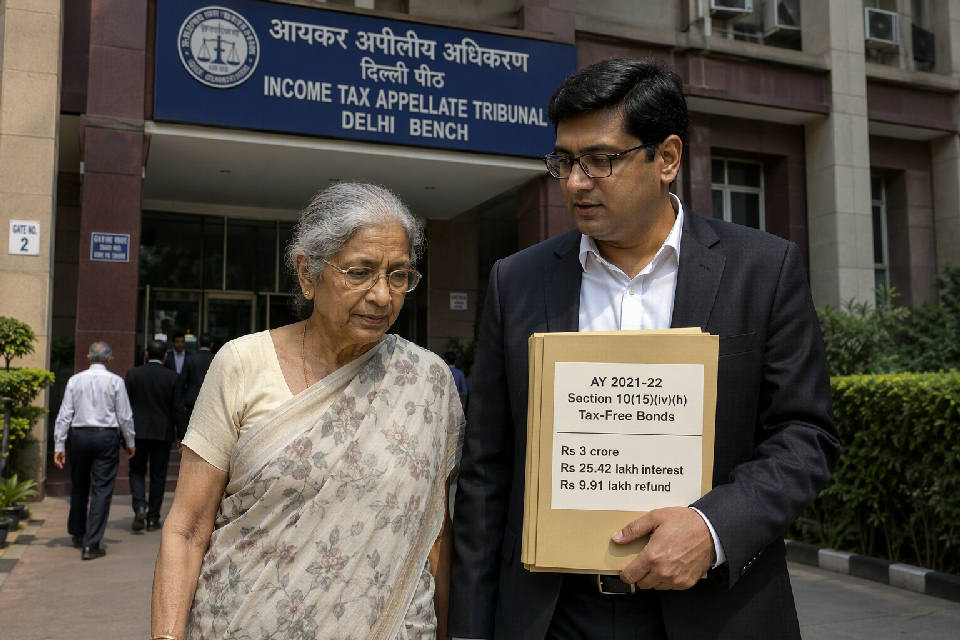
సీనియర్ సిటిజన్కు రూ. 9.91 లక్షల రిఫండ్ ఇవ్వాలని ఐటీఏటీ ఢిల్లీ ఆదేశం
పన్ను మినహాయింపు ఉన్న బాండ్ వడ్డీని పొరపాటున పన్నుకుగాను చూపించినా, చట్టపరంగా చెల్లని పన్నును నిలుపుకోలేరని ట్రైబ్యునల్ స్పష్టం చేసింది
ప్రభుత్వ రంగ సంస్థలు జారీ చేసిన ట్యాక్స్-ఫ్రీ బాండ్లలో రూ. 3 కోట్లు పెట్టుబడి పెట్టిన సీనియర్ సిటిజన్, 2020-21 ఆర్థిక సంవత్సరంలో వచ్చిన రూ. 25.42 లక్షల వడ్డీని పొరపాటున పన్ను పరిధిలో చూపించారు. ఆ వడ్డీ ఆదాయం ఆదాయ పన్ను చట్టంలోని సెక్షన్ 10(15)(iv)(h) కింద మినహాయింపు పొందినదని గుర్తించిన ఆదాయ పన్ను అప్పీలేట్ ట్రైబ్యునల్ ఢిల్లీ బెంచ్, ఆమెకు రూ. 9.91 లక్షల రిఫండ్ ఇవ్వాలని అసెసింగ్ ఆఫీసర్ను ఆదేశించింది.
అసెస్మెంట్ సంవత్సరం 2021-22కు సంబంధించిన ఆదాయ పన్ను రిటర్న్లో పన్ను చెల్లింపుదారు ఈ మినహాయింపు వడ్డీని పొరపాటున పన్ను పడే ఆదాయంగా ప్రకటించారు. రిటర్న్ సెక్షన్ 143(1) కింద ప్రాసెస్ అయినప్పుడు, రిటర్న్లో సరైన మినహాయింపు క్లెయిమ్ చేయలేదనే కారణంతో ఆదాయ పన్ను శాఖ ఉపశమనం ఇవ్వలేదు. అనంతరం కమిషనర్ ఆఫ్ ఇన్కమ్ ట్యాక్స్ అప్పీల్స్ కూడా అప్పీల్ను తిరస్కరించడంతో, ఆమె ఐటీఏటీ ఢిల్లీ బెంచ్ను ఆశ్రయించారు.
ట్రైబ్యునల్ తన ఉత్తర్వులో, “ఆదాయం చట్టపరంగా మినహాయింపులో ఉంటే, అసెసీ పొరపాటున దాన్ని పన్నుకుగాను చూపించినందుకు మాత్రమే అది పన్ను పరిధిలోకి రావదు” అని పేర్కొంది. “చట్టప్రకారం చెల్లించాల్సిన అవసరం లేని పన్నును శాఖ నిలుపుకోవడానికి హక్కు లేదు” అని కూడా స్పష్టం చేసింది. ఈ కారణంగా, అసెసింగ్ ఆఫీసర్ మినహాయింపును అనుమతించి, అధికంగా చెల్లించిన రూ. 9.91 లక్షలు తిరిగి చెల్లించాలని ట్రైబ్యునల్ ఆదేశించింది.
HIGHLIGHTS
- పెట్టుబడి మొత్తం రూ. 3 కోట్లు
- వడ్డీ ఆదాయం రూ. 25.42 లక్షలు
- రిఫండ్ మొత్తం రూ. 9.91 లక్షలు
- అసెస్మెంట్ సంవత్సరం 2021-22
- వర్తించిన సెక్షన్ 10(15)(iv)(h)
పన్ను చెల్లింపుదారు తరఫు వాదనలో, పబ్లిక్ సెక్టార్ అండర్టేకింగ్స్ జారీ చేసిన ట్యాక్స్-ఫ్రీ బాండ్ల వడ్డీకి చట్టంలో స్పష్టమైన మినహాయింపు ఉందని చెప్పబడింది. రిటర్న్ నింపే సమయంలో జరిగిన అనవసర తప్పిదం కారణంగా మాత్రమే ఆ మొత్తాన్ని పన్నుకుగాను చూపించామని, అందువల్ల అధికంగా చెల్లించిన పన్నును తిరిగి ఇవ్వాలని కోరారు. ఆదాయ పన్ను శాఖ మాత్రం, అసెసీ స్వయంగా రిటర్న్లో ఆ ఆదాయాన్ని పన్ను పడేదిగా చూపించినందున ప్రాసెసింగ్ దశలో దాన్ని అలాగే పరిగణించామని తెలిపింది.
ఐటీఏటీ ఈ వాదనలను పరిశీలించి, పన్ను నిర్ధారణలో రూపకల్పన కంటే చట్టపరమైన అసలు స్వభావం ముఖ్యం అని తేల్చింది. “అధికారులు సరైన పన్ను పడే ఆదాయాన్ని మాత్రమే అంచనా వేయాలి; పొరపాటుతో ప్రకటించిన మినహాయింపు ఆదాయంపై పన్ను వసూలు చేయడం చట్ట ఉద్దేశానికి అనుగుణం కాదు” అని ట్రైబ్యునల్ తెలిపింది. కమిషనర్ ఆఫ్ ఇన్కమ్ ట్యాక్స్ అప్పీల్స్ ఇచ్చిన తిరస్కరణను పక్కనబెట్టి, మినహాయింపును పునర్విచారించి అమలు చేయాలని అసెసింగ్ ఆఫీసర్కు దిశానిర్దేశం చేసింది.
ఈ ఉత్తర్వు, రిటర్న్లో జరిగిన నిజమైన పొరపాట్లను సవరించుకునే హక్కుపై పన్ను చెల్లింపుదారులకు ప్రాముఖ్యమైన స్పష్టతనిస్తుంది. అయితే ట్రైబ్యునల్ నిర్ణయం ప్రత్యేక వాస్తవాలపై ఆధారపడినందున, ప్రతి కేసులో బాండ్ స్వభావం, జారీ సంస్థ, చట్టపరమైన మినహాయింపు అర్హత, రిటర్న్ వివరాలు విడివిడిగా పరిశీలించాల్సి ఉంటుంది. ఇప్పుడు అసెసింగ్ ఆఫీసర్ ట్రైబ్యునల్ ఆదేశాల ప్రకారం మినహాయింపు ఇవ్వడం, రిఫండ్ ప్రాసెస్ చేయడం తదుపరి చర్యగా ఉండనుంది.