
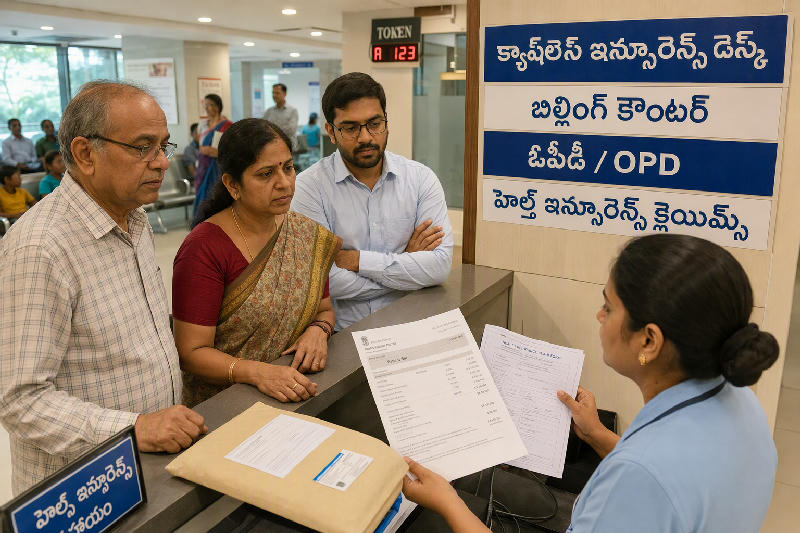
ఆరోగ్య బీమాలో పాలసీ మార్పులపై చర్చ వేగం; మెడికల్ బిల్లుల భారం తగ్గించే ప్లాన్లపై దృష్టి
క్యాష్లెస్ క్లెయిమ్స్, ఓపీడీ కవరేజ్, టాప్-అప్ ప్లాన్లు, పారదర్శక బిల్లింగ్ వంటి అంశాలు బీమా రంగంలో కీలకంగా మారుతున్నాయి
దేశవ్యాప్తంగా ఆసుపత్రి ఖర్చులు పెరుగుతున్న నేపథ్యంలో ఆరోగ్య బీమా పాలసీల్లో వినియోగదారులకు అనుకూలమైన మార్పుల అవసరంపై చర్చ బుధవారం మరింత ప్రాధాన్యం సంతరించుకుంది. మెడికల్ బిల్లులను తగ్గించే కొత్త ప్లాన్లు, క్యాష్లెస్ చికిత్స విస్తరణ, క్లెయిమ్లలో పారదర్శకత వంటి అంశాలపై బీమా రంగం దృష్టి సారిస్తోంది.
ఆరోగ్య బీమా ఉన్నప్పటికీ కుటుంబాలు ఆసుపత్రిలో చేరిన తర్వాత గణనీయమైన మొత్తాన్ని స్వయంగా చెల్లించాల్సి వస్తున్న పరిస్థితి వినియోగదారుల ప్రధాన ఆందోళనగా మారింది. రూమ్ రెంట్ పరిమితులు, కో-పేమెంట్ నిబంధనలు, కొన్ని వ్యాధులపై సబ్-లిమిట్లు, కన్స్యూమబుల్స్ మినహాయింపు, నాన్-నెట్వర్క్ ఆసుపత్రుల్లో చికిత్స వంటి అంశాల వల్ల బీమా కవరేజ్ పూర్తిగా ఉపయోగపడటం లేదని పరిశ్రమ వర్గాలు చెబుతున్నాయి. ఈ నేపథ్యంలో పాలసీ మాటల సరళీకరణ, క్లెయిమ్ సెటిల్మెంట్ వేగం, ఆసుపత్రి బిల్లింగ్లో పారదర్శకత, విస్తృత క్యాష్లెస్ సేవలు వినియోగదారుల కోసం అత్యవసర అంశాలుగా ఎదుగుతున్నాయి.
బీమా కంపెనీలు, ఆసుపత్రులు, పాలసీదారుల మధ్య ఉన్న ప్రక్రియల అసమానతలు మెడికల్ బిల్లుల భారాన్ని పెంచుతున్నాయని నిపుణులు పేర్కొంటున్నారు. కుటుంబ ఫ్లోటర్ ప్లాన్లు, సూపర్ టాప్-అప్ పాలసీలు, ఓపీడీ కవరేజ్, ప్రివెంటివ్ హెల్త్ చెకప్లు, వెల్నెస్ బెనిఫిట్లు వంటి ఉత్పత్తులు భవిష్యత్తులో ఎక్కువ డిమాండ్ పొందే అవకాశముందని వారు చెబుతున్నారు. అయితే తక్కువ ప్రీమియంతో ఎక్కువ కవరేజ్ లభిస్తుందనే భావనలో మాత్రమే పాలసీ కొనడం సరిపోదని, పాలసీ షరతులు, వెయిటింగ్ పీరియడ్లు, ఎక్స్క్లూజన్లు, క్లెయిమ్ మినహాయింపులు ముందుగానే అర్థం చేసుకోవడం అవసరమని బీమా సలహాదారులు అంటున్నారు.
ఆరోగ్య బీమా నియంత్రణ, క్లెయిమ్ సెటిల్మెంట్, ఆసుపత్రి నెట్వర్క్ విస్తరణకు సంబంధించిన అధికారిక మార్గదర్శకాలు ఎప్పటికప్పుడు నవీకరించబడుతున్న నేపథ్యంలో వినియోగదారులకు స్పష్టమైన సమాచారం అందించడం కీలకమని రంగ నిపుణులు చెప్పారు. ప్రస్తుతం ఎక్కువ మంది పాలసీదారులు ఆసుపత్రిలో చేరిన తర్వాతే పాలసీలోని పరిమితులు తెలుసుకుంటున్నారని, ఇది ఆర్థిక ఒత్తిడిని పెంచుతోందని వారు అన్నారు. “ఆరోగ్య బీమా పాలసీలో సమ్ ఇన్స్యూర్డ్ ఎంత అన్నది ఒక్కటే నిర్ణయాత్మక అంశం కాదు; క్లెయిమ్ సమయంలో ఎంత మినహాయింపు వస్తుందన్నదే కుటుంబానికి అసలు ప్రభావం చూపుతుంది,” అని హైదరాబాద్కు చెందిన బీమా సలహాదారు రమేష్ కుమార్ బుధవారం చెప్పారు.
క్యాష్లెస్ చికిత్స సేవల విస్తరణ ఈ చర్చలో ప్రధాన అంశంగా నిలుస్తోంది. నెట్వర్క్ ఆసుపత్రుల్లో ముందస్తు నగదు చెల్లింపుల అవసరం తగ్గడం పాలసీదారులకు ముఖ్య ఉపశమనంగా భావించబడుతోంది. కానీ ఆసుపత్రి నెట్వర్క్, ముందస్తు అనుమతి, వైద్య అవసరాల ధృవీకరణ, పాలసీ పరిమితులు వంటి అంశాలపై స్పష్టత లేకపోతే క్యాష్లెస్ క్లెయిమ్లకూ కోతలు రావచ్చని నిపుణులు హెచ్చరిస్తున్నారు. “క్యాష్లెస్ సేవ అంటే పూర్తి ఉచిత చికిత్స అని వినియోగదారులు భావించకూడదు; పాలసీలో ఉన్న షరతులు అక్కడ కూడా వర్తిస్తాయి,” అని ఒక ప్రముఖ ప్రైవేట్ బీమా కంపెనీ క్లెయిమ్స్ విభాగం అధికారి తెలిపారు.
మెడికల్ బిల్లులు తగ్గించేందుకు మేనేజ్డ్ కేర్ మోడల్లపై కూడా రంగంలో చర్చ పెరుగుతోంది. ఈ విధానంలో బీమా కంపెనీలు ఎంపిక చేసిన ఆసుపత్రులతో ముందుగానే చికిత్స ప్యాకేజీలు, ధరలు, ప్రక్రియలు ఖరారు చేస్తాయి. దీని వల్ల అధిక బిల్లింగ్ తగ్గే అవకాశం ఉంటుందని, పాలసీదారులకు ముందస్తు అంచనా లభిస్తుందని పరిశ్రమ వర్గాలు చెబుతున్నాయి. అయితే ఆసుపత్రుల భౌగోళిక లభ్యత, చికిత్స నాణ్యత, అత్యవసర పరిస్థితుల్లో ఎంపిక స్వేచ్ఛ వంటి అంశాలను కూడా సమతుల్యం చేయాల్సి ఉంటుందని వారు పేర్కొన్నారు.
HIGHLIGHTS
- ఆసుపత్రి ఖర్చుల పెరుగుదలతో బీమా మార్పులపై దృష్టి
- క్యాష్లెస్ సేవల విస్తరణ ప్రధాన చర్చాంశం
- ఓపీడీ కవరేజ్కు వినియోగదారుల ఆసక్తి పెరుగుతోంది
- టాప్-అప్ ప్లాన్లు తక్కువ ప్రీమియంతో అదనపు కవరేజ్ ఇస్తాయి
- పాలసీ షరతుల స్పష్టతే క్లెయిమ్ సమయంలో కీలకం
ఓపీడీ కవరేజ్ కలిగిన ప్లాన్లు కూడా ఇప్పుడు వినియోగదారుల దృష్టిని ఆకర్షిస్తున్నాయి. సాధారణంగా ఆరోగ్య బీమా ఆసుపత్రిలో చేరిన చికిత్సలకు మాత్రమే ప్రధానంగా వర్తించగా, రోజువారీ డాక్టర్ కన్సల్టేషన్లు, డయాగ్నస్టిక్ టెస్టులు, మందులు, చిన్నపాటి చికిత్సలు కుటుంబాల వార్షిక ఆరోగ్య వ్యయాన్ని పెంచుతున్నాయి. ఈ ఖర్చులను పాలసీలో భాగం చేసే ప్లాన్లు మధ్యతరగతి కుటుంబాలకు ఉపయోగపడవచ్చని సలహాదారులు చెబుతున్నారు. అయితే ఓపీడీ బెనిఫిట్ కోసం చెల్లించే అదనపు ప్రీమియం, దాని వార్షిక పరిమితి, క్లెయిమ్ విధానం పోల్చుకుని నిర్ణయం తీసుకోవాలని వారు సూచిస్తున్నారు.
టాప్-అప్, సూపర్ టాప్-అప్ ప్లాన్లు మెడికల్ ఇన్ఫ్లేషన్ పెరుగుతున్న కాలంలో కీలక ఎంపికలుగా నిలుస్తున్నాయి. సాధారణ పాలసీకి అదనంగా అధిక కవరేజ్ పొందడానికి ఇవి తక్కువ ఖర్చుతో ఉపయోగపడతాయి. ఒక నిర్దిష్ట డిడక్టిబుల్ మొత్తం దాటిన తర్వాతే ఈ ప్లాన్లు అమల్లోకి వస్తాయి కాబట్టి, వీటి పనితీరును వినియోగదారులు స్పష్టంగా అర్థం చేసుకోవాలి. కుటుంబ ఫ్లోటర్ పాలసీ ఉన్నవారు కూడా పెద్ద ఆసుపత్రి ఖర్చుల కోసం సూపర్ టాప్-అప్ను పరిశీలిస్తున్నారని బీమా పంపిణీ వర్గాలు చెబుతున్నాయి.
సీనియర్ సిటిజన్లు, ముందస్తు వ్యాధులు ఉన్నవారు, దీర్ఘకాలిక వైద్య అవసరాలు ఉన్న కుటుంబాలకు వేర్వేరు రకాల ప్లాన్లు అవసరమవుతున్నాయి. డయాబెటిస్, హైపర్టెన్షన్, కార్డియాక్ సమస్యలు వంటి వ్యాధులకు డిసీజ్ మేనేజ్మెంట్ సపోర్ట్, రెగ్యులర్ చెకప్లు, కౌన్సెలింగ్, మందుల మానిటరింగ్ వంటి సేవలు కలిగిన మోడల్లపై బీమా రంగం ఆసక్తి చూపుతోంది. “క్లెయిమ్ వచ్చిన తర్వాత ఖర్చు చెల్లించడం మాత్రమే భవిష్యత్ ఆరోగ్య బీమా పాత్ర కాదు; వ్యాధిని ముందుగానే నియంత్రించడం కూడా పాలసీ రూపకల్పనలో భాగం కావాలి,” అని హైదరాబాద్లోని ఒక కార్పొరేట్ హాస్పిటల్ హెల్త్ ప్లానింగ్ విభాగం అధికారి చెప్పారు.
ప్రివెంటివ్ హెల్త్ చెకప్లు, వెల్నెస్ రివార్డులు, ఫిట్నెస్ ఆధారిత బెనిఫిట్లు కూడా బీమా ప్రొడక్ట్లలో పెరుగుతున్నాయి. బీమా కంపెనీలు ఆరోగ్య సూచికలను మెరుగుపరుచుకునే వినియోగదారులకు రిన్యూవల్ ప్రయోజనాలు, డిస్కౌంట్లు లేదా అదనపు సేవలు ఇవ్వాలని చూస్తున్నాయి. అయితే ఆరోగ్య డేటా వినియోగం, గోప్యత, పారదర్శక సమ్మతి వంటి అంశాలు కూడా ఇందులో కీలకం. పాలసీదారుల సమాచారం ఎలా వాడబడుతుంది, ఎవరితో పంచుకుంటారు, ప్రయోజనాలు ఎలా లెక్కించబడతాయి అనే విషయాలపై స్పష్టమైన నిబంధనలు అవసరమని వినియోగదారుల హక్కుల వర్గాలు చెబుతున్నాయి.
ఆసుపత్రి బిల్లింగ్ పారదర్శకత లేకపోవడం కూడా మెడికల్ బిల్లులపై భారం పెంచే అంశంగా గుర్తించబడుతోంది. ఒకే చికిత్సకు వివిధ ఆసుపత్రుల్లో ధరలు మారడం, వినియోగ వస్తువులపై అధిక ఛార్జీలు, ప్యాకేజీ వెలుపల ఖర్చులు, డాక్యుమెంటేషన్ తేడాలు క్లెయిమ్ సమయంలో వివాదాలకు దారితీస్తున్నాయి. బీమా కంపెనీలు, ఆసుపత్రులు ముందుగా అంగీకరించిన ప్యాకేజీలు, స్టాండర్డ్ చికిత్స ప్రోటోకాల్లు, డిజిటల్ క్లెయిమ్ డాక్యుమెంటేషన్ అమలులోకి వస్తే పాలసీదారులకు అనిశ్చితి తగ్గుతుందని నిపుణులు అభిప్రాయపడుతున్నారు.
డిజిటల్ ప్రాసెస్లు ఆరోగ్య బీమా క్లెయిమ్లలో వేగం తీసుకురాగలవని పరిశ్రమ వర్గాలు చెబుతున్నాయి. ఈ-కార్డ్లు, ఆన్లైన్ ప్రీ-ఆథరైజేషన్, డిజిటల్ మెడికల్ రికార్డులు, క్లెయిమ్ ట్రాకింగ్, ఆసుపత్రి నెట్వర్క్ సెర్చ్ వంటి సేవలు వినియోగదారులకు సహాయపడతాయి. కానీ డిజిటల్ సేవలు గ్రామీణ ప్రాంతాలు, చిన్న పట్టణాలు, వృద్ధులకు అందుబాటులో ఉండేలా సరళంగా ఉండాలని నిపుణులు సూచిస్తున్నారు. “ప్రక్రియ సులభంగా లేకపోతే మంచి పాలసీ కూడా అత్యవసర సమయంలో వినియోగదారునికి ఒత్తిడిగా మారుతుంది,” అని వినియోగదారుల ఆర్థిక ప్రణాళిక నిపుణురాలు సునీత రావు అన్నారు.
అందుబాటు ధరలో సరైన కవరేజ్, తక్కువ అవుట్-ఆఫ్-పాకెట్ ఖర్చు, వేగవంతమైన క్లెయిమ్ సెటిల్మెంట్ అనే 3 లక్ష్యాల చుట్టూ ఆరోగ్య బీమా రంగంలో తదుపరి మార్పులు రూపుదిద్దుకునే అవకాశం ఉందని పరిశ్రమ వర్గాలు భావిస్తున్నాయి. ప్రీమియం పెరుగుదలపై ఆందోళన ఉన్నప్పటికీ, తక్కువ కవరేజ్ ఉన్న పాలసీ పెద్ద ఆసుపత్రి ఖర్చుల సమయంలో సరిపోకపోవచ్చని వారు చెబుతున్నారు. అందుకే పాలసీ ఎంపికలో ప్రీమియంతో పాటు క్లెయిమ్ చరిత్ర, ఆసుపత్రి నెట్వర్క్, కవరేజ్ పరిమితులు, రిన్యూవల్ నిబంధనలు, పోర్టబిలిటీ అవకాశాలు అన్నీ పరిశీలించాల్సి ఉంటుందని సూచిస్తున్నారు.
వినియోగదారుల దృష్టి ఇప్పుడు “చౌక పాలసీ” నుంచి “వాస్తవ ఖర్చును తగ్గించే పాలసీ” వైపు మారుతున్నదని బీమా పంపిణీ రంగం చెబుతోంది. ప్రభుత్వ పథకాలు, ప్రైవేట్ బీమా, కార్పొరేట్ గ్రూప్ కవరేజ్, వ్యక్తిగత టాప్-అప్ ప్లాన్లు కలిసి కుటుంబ ఆరోగ్య రక్షణను నిర్మించే మోడల్గా చూడాల్సిన అవసరం పెరుగుతోంది. రాబోయే నెలల్లో కొత్త ప్లాన్ల షరతులు, నియంత్రణ మార్గదర్శకాలు, ఆసుపత్రి నెట్వర్క్ ఒప్పందాలు స్పష్టమైతే పాలసీదారులకు మెడికల్ బిల్లులపై ఎంత ఉపశమనం లభిస్తుందో తేలనుంది.