
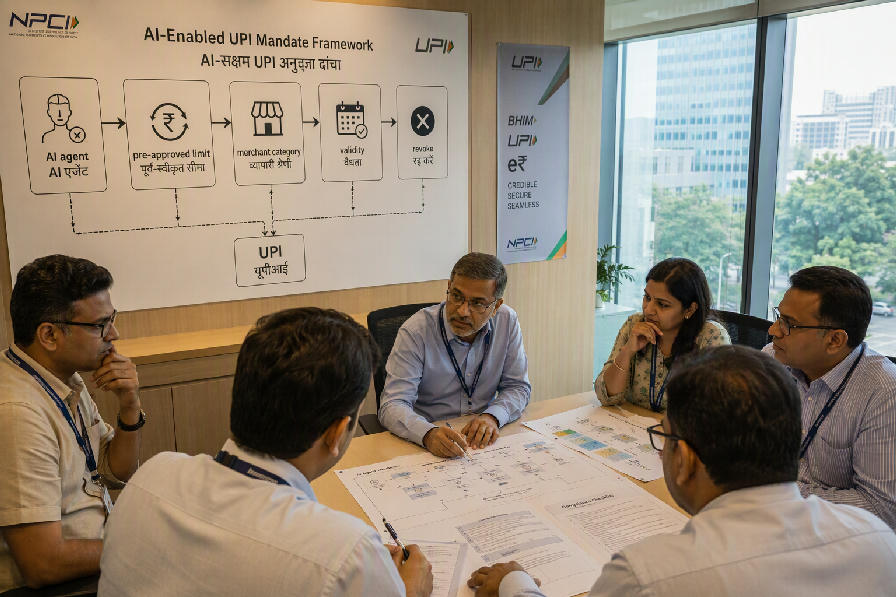
చిన్న యూపీఐ పేమెంట్లు స్వయంగా చేయడానికి ఏఐ ఏజెంట్లకు ఫ్రేమ్వర్క్ సిద్ధం చేస్తున్న భారత్
వినియోగదారు ముందస్తు అనుమతి పరిమితుల్లో తక్కువ విలువ లావాదేవీలకు ఎన్పీసీఐ భద్రతా నిబంధనలు రూపొందిస్తోంది
చిన్న విలువ యూపీఐ పేమెంట్లను ప్రతి లావాదేవీకి ప్రత్యేక అనుమతి లేకుండానే ఏఐ ఏజెంట్లు పూర్తి చేసేలా భారత్ కొత్త ఫ్రేమ్వర్క్ను సిద్ధం చేస్తోంది. యూపీఐని నిర్వహించే నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా ఈ విధానానికి ఆపరేషనల్, టెక్నికల్, సెక్యూరిటీ ప్రమాణాలను రూపొందిస్తున్నట్లు సంబంధిత వర్గాలు తెలిపాయి.
ప్రతిపాదిత విధానంలో వినియోగదారులు ముందుగానే ఖర్చు పరిమితులు, మర్చంట్ కేటగిరీలు, లావాదేవీ తరచుదనం, గడువు వంటి నియమాలు నిర్ణయించవచ్చు. ఆ పరిమితులలోనే ఏఐ ఏజెంట్లు టికెట్లు బుక్ చేయడం, బిల్లులు చెల్లించడం, చిన్న వస్తువులు కొనడం వంటి పనులు పూర్తి చేయగలవు. పెద్ద మొత్తాల చెల్లింపులకు మాత్రం స్పష్టమైన వినియోగదారు ఆథెంటికేషన్ కొనసాగుతుందని భావిస్తున్నారు.
“ఈ ఫ్రేమ్వర్క్ ఉద్దేశం యూపీఐలో నియంత్రిత ఆటోమేషన్ను అనుమతించడం మాత్రమే; నియంత్రణలేని ఫైనాన్షియల్ యాక్సెస్ ఇవ్వడం కాదు,” అని పేమెంట్స్ పరిశ్రమకు చెందిన ఒక సీనియర్ అధికారి గురువారం న్యూఢిల్లీలో చెప్పారు. “వినియోగదారుల సమ్మతి, పరిమితులు, రద్దు అవకాశం కీలకమైన రక్షణలుగా ఉంటాయి,” అని ఆయన అన్నారు.
ఏఐ అసిస్టెంట్లు సమాచారం ఇవ్వడం నుంచి పనులు చేయడం వైపు మారుతున్న సమయంలో ఈ చర్య ప్రాధాన్యం సంతరించుకుంది. చాట్బాట్ లేదా డిజిటల్ అసిస్టెంట్ వినియోగదారు తరఫున ఎంపికలను పరిశీలించి, ముందుగా ఇచ్చిన నియమాల ప్రకారం చెల్లింపును పూర్తి చేసే అవకాశాన్ని ఇది తెరుస్తుంది. అయితే మోసాలు, తప్పుదోవ పట్టించే ఆదేశాలు, అనధికార పేమెంట్లను నిరోధించేందుకు గట్టి గార్డ్రైల్స్ అవసరమని పరిశ్రమ నిపుణులు చెప్పారు.
HIGHLIGHTS
- ఎన్పీసీఐ యూపీఐ ఏఐ పేమెంట్ ఫ్రేమ్వర్క్పై పని చేస్తోంది
- చిన్న విలువ లావాదేవీలకే ప్రతిపాదన పరిమితం
- ముందస్తు సమ్మతి, ఖర్చు పరిమితులు తప్పనిసరి కావచ్చు
- పెద్ద పేమెంట్లకు ప్రత్యేక ఆథెంటికేషన్ కొనసాగనుంది
“ఏజెంటిక్ ఏఐ వాస్తవ జీవిత సేవల్లో పనిచేయాలంటే పేమెంట్ సామర్థ్యం అవసరం,” అని డిజిటల్ పేమెంట్స్ విశ్లేషకుడు ఒక పరిశ్రమ చర్చలో చెప్పారు. “కానీ ప్రతి చిన్న చెల్లింపుకూ మాన్యువల్ అనుమతి కోరితే ఆటోమేషన్ ప్రయోజనం తగ్గిపోతుంది,” అని ఆయన అన్నారు.
ఎన్పీసీఐ రూపొందించే ప్రమాణాల్లో లావాదేవీ పరిమితులు, వినియోగదారు సమ్మతి నమోదు, రిస్క్ మానిటరింగ్, మర్చంట్ అర్హత, ఫిర్యాదు పరిష్కార వ్యవస్థలు ఉండే అవకాశముంది. “ఏ పేమెంట్ ఎవరి ఆదేశంతో జరిగింది, ఏ నియమం కింద జరిగింది అన్నదానికి స్పష్టమైన ఆడిట్ ట్రైల్ అవసరం,” అని మరో సైబర్ సెక్యూరిటీ నిపుణుడు చెప్పారు.
యూపీఐ ఇప్పటికే వ్యక్తిగత నగదు బదిలీలు, మర్చంట్ పేమెంట్లు, బిల్ పేమెంట్లు, ఈ-కామర్స్, సబ్స్క్రిప్షన్లలో విస్తృతంగా ఉపయోగంలో ఉంది. కొత్త ఫ్రేమ్వర్క్ అమల్లోకి వస్తే యూజర్ ప్రారంభించే పేమెంట్లతో పాటు యూజర్ అనుమతించిన ఏఐ సహాయక పేమెంట్లకు కూడా మార్గం ఏర్పడుతుంది.
విధానం తుది రూపం పొందిన తర్వాత పైలట్ పరీక్షలు, బ్యాంకులు, యాప్ ప్రొవైడర్లు, మర్చంట్లతో సమన్వయం జరిగే అవకాశం ఉంది. వినియోగదారుల భద్రత, బాధ్యత, ఫిర్యాదు పరిష్కారం అంశాలపై స్పష్టత వచ్చిన తర్వాతే అమలు దశ నిర్ణయించనున్నారు.