
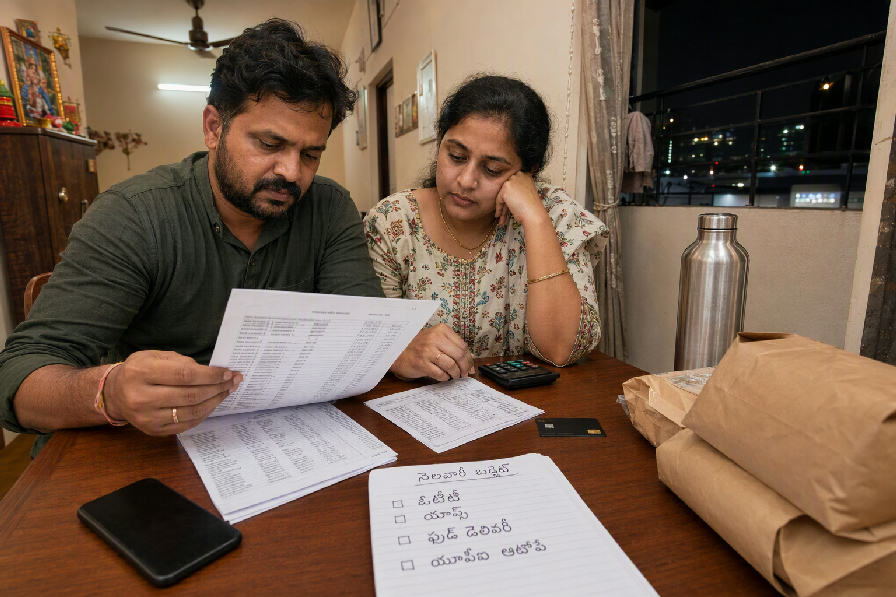
ఓటీటీ, యాప్స్, ఫుడ్ డెలివరీతో పెరుగుతున్న కనిపించని నెలవారీ ఖర్చులు
ఆటో-డెబిట్, సేవ్ చేసిన కార్డులు, యూపీఐ ఆటోపే వల్ల చిన్న మొత్తాలు కలిసి కుటుంబ బడ్జెట్పై ఒత్తిడి పెడుతున్నాయి
హైదరాబాద్తో పాటు పట్టణ, సెమీ పట్టణ ప్రాంతాల్లో డిజిటల్ సబ్స్క్రిప్షన్ జీవనశైలి 2026లో మరింత సాధారణమవుతుండగా, ఓటీటీ, మొబైల్ యాప్స్, ఫుడ్ డెలివరీ వంటి సేవలపై నెలనెలా తెలియకుండానే ఖర్చవుతున్న మొత్తం వ్యక్తిగత ఆర్థిక నిర్వహణలో ప్రధాన చర్చగా మారింది.
స్మార్ట్ఫోన్ ఆధారిత వినియోగం పెరగడంతో వినోదం, ఆహారం, షాపింగ్, ప్రయాణం, ఫిట్నెస్, క్లౌడ్ స్టోరేజ్, లెర్నింగ్ యాప్స్ వంటి అనేక సేవలు ఇప్పుడు నెలవారీ ప్లాన్లు, మెంబర్షిప్లు, ఆటో-రిన్యువల్ చెల్లింపుల రూపంలో కుటుంబ ఖర్చుల్లో చోటు దక్కించుకున్నాయి. ఒక్కో చెల్లింపు చిన్నదిగా కనిపించినా, వాటి సంఖ్య పెరిగినప్పుడు నెలాఖరులో బ్యాంక్ స్టేట్మెంట్ లేదా క్రెడిట్ కార్డ్ బిల్లో కనిపించే మొత్తం వినియోగదారులను ఆశ్చర్యానికి గురిచేస్తోందని వ్యక్తిగత ఆర్థిక సలహాదారులు చెబుతున్నారు. ముఖ్యంగా ట్రయల్ ఆఫర్లు పెయిడ్ ప్లాన్లుగా మారడం, సేవ్ చేసిన కార్డుల ద్వారా ఆటో-డెబిట్ అవడం, యాప్ నోటిఫికేషన్లలో స్పష్టత లేకపోవడం వంటి అంశాలు ఈ ఖర్చును తక్కువగా అంచనా వేయడానికి కారణమవుతున్నాయి.
ఓటీటీ ప్లాట్ఫారమ్లు, మ్యూజిక్ స్ట్రీమింగ్, స్పోర్ట్స్ ప్యాకేజీలు, ప్రీమియం యాప్లు, ఫుడ్ డెలివరీ మెంబర్షిప్లు, క్విక్ కామర్స్ ప్రయోజనాలు అన్నీ కలిసి కొత్త రకం గృహ బడ్జెట్ విభాగంగా మారాయని ఆర్థిక నిపుణులు పేర్కొంటున్నారు. ఒక కుటుంబంలో ప్రతి సభ్యుడు వేర్వేరు యాప్లు వాడినప్పుడు, అదే సేవకు ఒకటి కంటే ఎక్కువ సబ్స్క్రిప్షన్లు ఉండే అవకాశం కూడా పెరుగుతోంది. దీనివల్ల అసలు అవసరం లేని ప్లాన్లు కూడా కొనసాగుతుంటాయి. బ్యాంక్ ఖాతా నుంచి నేరుగా డెబిట్ అయ్యే చిన్న మొత్తాలు రోజువారీ ఖర్చులలో కలిసిపోవడంతో వినియోగదారుల దృష్టికి వెంటనే రావు. నెలాఖరులో మాత్రమే మొత్తం వ్యయం గురించి అవగాహన కలుగుతుంది.
“నెలవారీ సబ్స్క్రిప్షన్లు ఇప్పుడు కేవలం వినోద ఖర్చు కాదు, అవి కుటుంబ నగదు ప్రవాహాన్ని ప్రభావితం చేసే నిరంతర బాధ్యతగా మారాయి,” అని హైదరాబాద్కు చెందిన వ్యక్తిగత ఆర్థిక సలహాదారు కె. విజయ్ కుమార్ మంగళవారం హైదరాబాద్లో అన్నారు. “చిన్న మొత్తాలు సురక్షితంగా అనిపిస్తాయి. కానీ ఒక ఇంట్లో 8 లేదా 10 సేవలు ఆటో-రిన్యూ అవుతున్నప్పుడు, అది అద్దె, కిరాణా, విద్యుత్ బిల్లుల మాదిరిగానే పునరావృత ఖర్చుగా మారుతుంది,” అని ఆయన చెప్పారు.
ఫుడ్ డెలివరీ సేవల ఖర్చు మరింత గమనించాల్సిన అంశంగా మారింది. ఆర్డర్ విలువకు అదనంగా డెలివరీ ఫీ, ప్లాట్ఫారమ్ ఫీ, ప్యాకేజింగ్ చార్జీలు, సర్జ్ ఫీ, టిప్, కొన్నిసార్లు చిన్న ఆర్డర్ ఛార్జీ కూడా చేరుతాయి. డిస్కౌంట్ కూపన్ వల్ల మొత్తం తగ్గిందనే భావన కలిగినా, తరచుగా ఆర్డర్ చేయడం వల్ల నెలవారీ వ్యయం పెరుగుతుంది. మెంబర్షిప్ ప్లాన్లు ఉచిత డెలివరీ లేదా ప్రత్యేక డిస్కౌంట్లను చూపించినప్పటికీ, వాటి కారణంగా వినియోగ పరిమాణం పెరిగే అవకాశం ఉందని వినియోగదారుల ప్రవర్తనను పరిశీలిస్తున్న నిపుణులు చెబుతున్నారు. ఆహార ఖర్చు ఒకసారి చేసే రెస్టారెంట్ ఖర్చు నుంచి ఇప్పుడు వారానికి పలుమార్లు జరిగే యాప్ ఆధారిత చెల్లింపుగా మారిందని వారు అంటున్నారు.
మొబైల్ యాప్లలో కూడా ఇదే నమూనా కనిపిస్తోంది. ఫోటో ఎడిటింగ్, వీడియో ఎడిటింగ్, ఫిట్నెస్, మెడిటేషన్, ప్రొడక్టివిటీ టూల్స్, క్లౌడ్ స్టోరేజ్, గేమింగ్ పాసులు, డేటింగ్ యాప్స్, లెర్నింగ్ ప్లాట్ఫారమ్లు వంటి సేవలు తక్కువ నెలవారీ ధరతో వినియోగదారులను ఆకర్షిస్తాయి. కొన్ని యాప్లు ఉచిత ట్రయల్ తర్వాత ఆటోమేటిక్గా పెయిడ్ ప్లాన్కు మారుతాయి. ట్రయల్ ముగింపు తేదీని గుర్తు పెట్టుకోకపోతే, వినియోగదారుడు ఉపయోగించకపోయినా చెల్లింపు కొనసాగవచ్చు. ఈ పరిస్థితి ముఖ్యంగా విద్యార్థులు, యువ ఉద్యోగులు, ఫ్రీలాన్సర్లు, కంటెంట్ క్రియేటర్లలో ఎక్కువగా కనిపిస్తోందని ఆర్థిక సలహాదారులు చెబుతున్నారు.
HIGHLIGHTS
- ఓటీటీ, యాప్స్, ఫుడ్ డెలివరీ ప్రధాన ఖర్చు వర్గాలు
- ఆటో-డెబిట్ వల్ల చెల్లింపులు తక్కువగా కనిపిస్తున్నాయి
- ట్రయల్ ప్లాన్లు పెయిడ్ సబ్స్క్రిప్షన్లుగా మారుతున్నాయి
- నెలవారీ యాప్ ఆడిట్ అవసరమని నిపుణుల సూచన
“ఆటోపే సౌకర్యం వినియోగదారునికి సులభతరమైనా, అది ఖర్చుపై మానసిక బ్రేక్ను తగ్గిస్తుంది,” అని డిజిటల్ చెల్లింపుల రంగాన్ని పరిశీలించే ఫిన్టెక్ కన్సల్టెంట్ అనితా రెడ్డి మంగళవారం చెప్పారు. “పాస్వర్డ్ నమోదు చేయడం, యూపీఐ పిన్ వేయడం, కార్డ్ వివరాలు ఇవ్వడం వంటి చర్యలు ఒకప్పుడు ఖర్చు గురించి ఆలోచించే అవకాశాన్ని ఇచ్చేవి. ఇప్పుడు సేవ్ చేసిన కార్డ్ లేదా యూపీఐ ఆటోపే వల్ల ఆ క్షణం లేకుండా చెల్లింపు పూర్తవుతోంది,” అని ఆమె అన్నారు.
వినియోగదారుల రక్షణ కోణంలో పారదర్శకత కూడా కీలకమని నిపుణులు పేర్కొంటున్నారు. ప్లాన్ రిన్యువల్ తేదీ, తదుపరి డెబిట్ మొత్తం, ట్రయల్ ముగింపు సమయం, క్యాన్సిలేషన్ విధానం వినియోగదారుడికి సులభంగా అర్థమయ్యేలా ఉండాలని వారు అంటున్నారు. యాప్లో క్యాన్సిల్ బటన్ దాచిపెట్టడం, అనేక దశల తర్వాత మాత్రమే రద్దు చేయడానికి అనుమతించడం, ఇమెయిల్ నోటిఫికేషన్లను స్పామ్లో కలిసిపోయేలా పంపడం వంటి పద్ధతులు వినియోగదారుల అసౌకర్యాన్ని పెంచుతాయి. ప్రస్తుతం అనేక సేవలు నెలవారీ, త్రైమాసిక, వార్షిక ప్లాన్లను కలిపి చూపుతుండటంతో అసలు నెలవారీ భారం ఏంటనే దానిపై వినియోగదారులు ప్రత్యేకంగా లెక్కించాల్సిన అవసరం ఏర్పడింది.
“ప్రతి కుటుంబం కనీసం నెలకు 1 సారి సబ్స్క్రిప్షన్ ఆడిట్ చేయాలి,” అని వినియోగదారుల హక్కులపై పనిచేసే సంస్థ ప్రతినిధి ఎస్. మాధవి మంగళవారం హైదరాబాద్లో అన్నారు. “వాడుతున్న సేవలు, వాడని సేవలు, ఒకే రకం సేవలకు డూప్లికేట్ ప్లాన్లు, ట్రయల్ తర్వాత కొనసాగుతున్న యాప్స్ అన్నీ ఒక జాబితాలో పెట్టుకుంటే ఖర్చు స్పష్టంగా కనిపిస్తుంది,” అని ఆమె చెప్పారు. ఆమె ప్రకారం, క్యాలెండర్ రిమైండర్ పెట్టుకోవడం, ఆటో-డెబిట్ సందేశాలను విడిగా పరిశీలించడం, క్రెడిట్ కార్డ్ స్టేట్మెంట్లో చిన్న మొత్తాలను కూడా నిర్లక్ష్యం చేయకపోవడం వంటి అలవాట్లు ఖర్చును నియంత్రించడంలో సహాయపడతాయి.
కుటుంబ బడ్జెట్ తయారీలో సబ్స్క్రిప్షన్ ఖర్చులకు ప్రత్యేక స్థానం ఇవ్వాలని ఆర్థిక సలహాదారులు సూచిస్తున్నారు. కిరాణా, ఇల్లు అద్దె, విద్యుత్, మొబైల్ బిల్లతో పాటు డిజిటల్ సేవలను కూడా స్థిర ఖర్చుల జాబితాలో చేర్చితే నెలవారీ నగదు ప్రవాహం స్పష్టమవుతుంది. వినోద ఓటీటీలు ఎన్ని అవసరం, ఫుడ్ డెలివరీను ఎంత తరచుగా వాడాలి, మెంబర్షిప్ నిజంగా ఆదా చేస్తుందా, యాప్ ప్లాన్ను కుటుంబ ప్లాన్గా మార్చడం మంచిదా అనే అంశాలు ముందుగానే నిర్ణయిస్తే ఆర్థిక ఒత్తిడి తగ్గుతుంది. పిల్లలు లేదా కుటుంబ సభ్యులు వేర్వేరు పరికరాల్లో యాప్లను ఇన్స్టాల్ చేసే సందర్భాల్లో చెల్లింపు అనుమతులపై నియంత్రణ అవసరమని కూడా వారు పేర్కొంటున్నారు.
పట్టణ యువతలో సబ్స్క్రిప్షన్ జీవనశైలి ఆదాయం పెరిగేకొద్దీ సాధారణమైన ఎంపికగా కనిపిస్తున్నప్పటికీ, ఆదాయం మారినప్పుడు లేదా అత్యవసర ఖర్చులు వచ్చినప్పుడు ఇదే పునరావృత వ్యయం భారంగా మారే అవకాశం ఉంది. క్రెడిట్ కార్డ్ ద్వారా చెల్లించే వినియోగదారులకు అసలు ఖర్చు మరింత ఆలస్యంగా తెలుస్తుంది. ఒక నెలలో చేసిన చిన్న యాప్ చెల్లింపులు తరువాతి బిల్లింగ్ సైకిల్లో ఒకే మొత్తంగా చేరుతాయి. అప్పుడు వాటిని గుర్తించి తగ్గించడం కష్టమవుతుందని నిపుణులు చెబుతున్నారు. బ్యాంక్ ఖాతాలో తక్షణ డెబిట్ కనిపించే ఖర్చులకన్నా క్రెడిట్ కార్డ్ ఆధారిత సబ్స్క్రిప్షన్లను తరచుగా నిర్లక్ష్యం చేసే ప్రమాదం ఉందని వారు సూచిస్తున్నారు.
డిజిటల్ సేవల వినియోగం తగ్గించడమే పరిష్కారం కాదని, ఉపయోగించే సేవలపై స్పష్టమైన అవగాహన అవసరమని నిపుణులు చెబుతున్నారు. ఒకే నెలలో అన్ని సబ్స్క్రిప్షన్లను రద్దు చేయకుండా, ఉపయోగం ఆధారంగా ప్రాధాన్యత క్రమం నిర్ణయించడం, ఫ్యామిలీ లేదా షేర్డ్ ప్లాన్లను చట్టబద్ధమైన పరిమితుల్లో ఉపయోగించడం, వార్షిక ప్లాన్ ముందు నెలవారీ వినియోగాన్ని పరిశీలించడం వంటి పద్ధతులు సహాయపడతాయి. ఫుడ్ డెలివరీలో ముందుగా వారపు పరిమితి పెట్టుకోవడం, యాప్ ఆఫర్లకు బదులుగా నిజమైన మొత్తం చెల్లింపును చూడడం, రాత్రి లేదా సర్జ్ సమయాల్లో ఆర్డర్లను తగ్గించడం ఖర్చు నియంత్రణలో ఉపయుక్తమని వారు చెబుతున్నారు.
రాబోయే నెలల్లో పండుగ సీజన్, కొత్త డిజిటల్ ఆఫర్లు, స్పోర్ట్స్ కంటెంట్ ప్యాకేజీలు, షాపింగ్ మెంబర్షిప్ ప్రచారాలతో సబ్స్క్రిప్షన్ ఆధారిత ఖర్చులు మరింత పెరిగే అవకాశం ఉందని మార్కెట్ పరిశీలకులు అంచనా వేస్తున్నారు. ఈ నేపథ్యంలో వినియోగదారులు తమ బ్యాంక్, వాలెట్, యూపీఐ, క్రెడిట్ కార్డ్ స్టేట్మెంట్లను క్రమంగా పరిశీలించడం అవసరమని నిపుణులు సూచిస్తున్నారు. తదుపరి బిల్లింగ్ సైకిల్కు ముందు అవసరం లేని ఆటో-రిన్యువల్లను నిలిపివేయడం, రిమైండర్లు పెట్టుకోవడం, కుటుంబ స్థాయిలో నెలవారీ డిజిటల్ ఖర్చు పరిమితిని నిర్ణయించడం ఇప్పుడు అనుసరించాల్సిన ప్రధాన చర్యలుగా వారు పేర్కొంటున్నారు.