
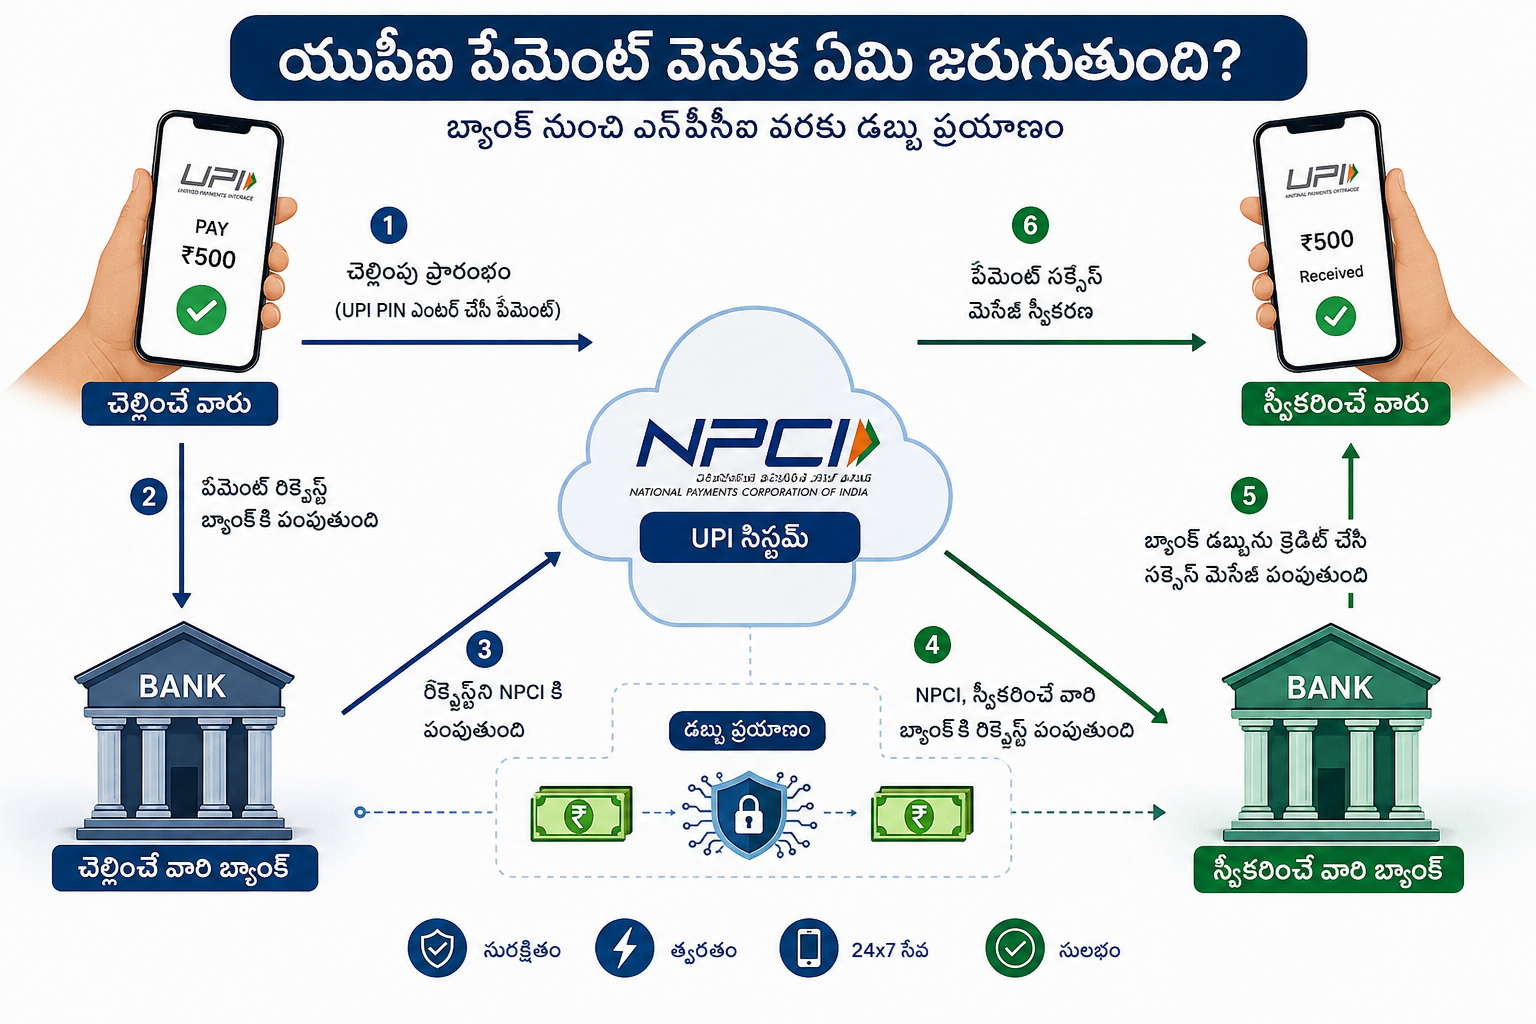
యూపీఐ చెల్లింపుల వెనుక జరిగే ప్రక్రియపై వినియోగదారులకు అవగాహన అవసరం
మొబైల్ యాప్లో కొన్ని సెకన్లలో పూర్తయ్యే యూపీఐ పేమెంట్ వెనుక బ్యాంకులు, ఎన్పీసీఐ, పీఎస్పీ యాప్ల సమన్వయం కీలకం
భారత్లో రోజువారీ డిజిటల్ చెల్లింపుల్లో ప్రధాన భాగంగా మారిన యూనిఫైడ్ పేమెంట్స్ ఇంటర్ఫేస్, లేదా యూపీఐ, ద్వారా డబ్బు పంపే ప్రతి లావాదేవీ వెనుక అనేక స్థాయిల సాంకేతిక ధ్రువీకరణ, బ్యాంకింగ్ సందేశాల మార్పిడి, భద్రతా తనిఖీలు జరుగుతున్నాయి. మొబైల్ నంబర్, యూపీఐ ఐడీ, క్యూఆర్ కోడ్ లేదా బ్యాంక్ వివరాలతో ప్రారంభమయ్యే ఈ ప్రక్రియ సాధారణంగా కొన్ని సెకన్లలో పూర్తవుతుంది.
యూపీఐ వ్యవస్థను నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా నిర్వహిస్తుంది. వినియోగదారు ఒక యూపీఐ యాప్ తెరిచి గ్రహీతను ఎంచుకున్న వెంటనే, ఆ యాప్ గ్రహీత యూపీఐ ఐడీ లేదా వ్యాపారి వివరాలను గుర్తిస్తుంది. ఆ తర్వాత వినియోగదారు మొత్తం నమోదు చేసి చెల్లింపును ధ్రువీకరిస్తారు. ఈ దశలో యూపీఐ పిన్ అడుగుతుంది. ఆ పిన్ చెల్లింపును అధికృతం చేయడానికి ఉపయోగించే భద్రతా గుర్తింపు మాత్రమే; అది డబ్బు స్వీకరించడానికి అవసరం కాదు.
చెల్లింపు అభ్యర్థన మొదట వినియోగదారి యాప్ నుంచి ఎన్పీసీఐ యూపీఐ స్విచ్కు చేరుతుంది. ఎన్పీసీఐ వినియోగదారుల డబ్బును తన వద్ద ఉంచదు. అది బ్యాంకుల మధ్య సందేశాలను సరైన మార్గంలో పంపే కేంద్ర రౌటింగ్ వ్యవస్థగా పనిచేస్తుంది. ఆ తర్వాత అభ్యర్థన డబ్బు పంపే వ్యక్తి బ్యాంకుకు వెళ్తుంది. ఆ బ్యాంక్ ఖాతా చెల్లుబాటు అవుతుందా, సరిపడా బ్యాలెన్స్ ఉందా, లావాదేవీ పరిమితులు పాటించబడ్డాయా, ఏవైనా రిస్క్ సూచనలు ఉన్నాయా అనే విషయాలను తనిఖీ చేస్తుంది.
భద్రతా తనిఖీలు పూర్తయితే పంపిన వారి ఖాతా నుంచి మొత్తం డెబిట్ అవుతుంది. తరువాత ఎన్పీసీఐ ద్వారా క్రెడిట్ సందేశం గ్రహీత బ్యాంకుకు చేరుతుంది. ఆ బ్యాంక్ గ్రహీత ఖాతాలో మొత్తాన్ని జమ చేస్తుంది. చివరగా విజయవంతమైందా లేదా విఫలమైందా అన్న స్థితి సందేశం తిరిగి యాప్లకు వస్తుంది. అందువల్ల వినియోగదారుడికి కనిపించే ఒక చిన్న నోటిఫికేషన్ వెనుక యాప్, పంపిన వారి బ్యాంక్, స్వీకరించిన వారి బ్యాంక్, ఎన్పీసీఐ మధ్య సమన్వయం ఉంటుంది.
HIGHLIGHTS
- యూపీఐని ఎన్పీసీఐ నిర్వహిస్తుంది
- యూపీఐ పిన్ డబ్బు పంపేటప్పుడు మాత్రమే అవసరం
- ఎన్పీసీఐ వినియోగదారుల డబ్బును నిల్వచేయదు
- క్యూఆర్ కోడ్ ద్వారా వ్యాపారి వివరాలు గుర్తిస్తారు
యూపీఐలో వర్చువల్ పేమెంట్ అడ్రెస్, లేదా వీపీఏ, కీలక పాత్ర పోషిస్తుంది. సాధారణంగా పేరు@బ్యాంక్ లేదా మొబైల్@యూపీఐ రూపంలో ఉండే ఈ చిరునామా ద్వారా వినియోగదారు బ్యాంక్ ఖాతా నంబర్, ఐఎఫ్ఎస్సీ వంటి వివరాలను ప్రతిసారీ వెల్లడించాల్సిన అవసరం తగ్గుతుంది. వీపీఏను సంబంధిత బ్యాంక్ ఖాతాతో మ్యాప్ చేస్తారు. వ్యాపారుల వద్ద ఉండే క్యూఆర్ కోడ్ అదే మ్యాపింగ్ను సులభంగా ఉపయోగించుకునేలా చేస్తుంది. స్కాన్ చేసిన వెంటనే చెల్లింపు ఎవరికీ వెళ్తుందో యాప్ చూపిస్తుంది.
సాధారణ చెల్లింపుల్లో వినియోగదారులు గమనించాల్సిన ప్రధాన అంశం పిన్ భద్రత. యూపీఐ పిన్ను ఎవరితోనూ పంచుకోకూడదు. డబ్బు స్వీకరించడానికి పిన్ అవసరం లేదని బ్యాంకులు, చెల్లింపు యాప్లు తరచూ హెచ్చరిస్తున్నాయి. పిన్ నమోదు చేసే తెర సాధారణ యాప్ ఇంటర్ఫేస్ కంటే ప్రత్యేక ధ్రువీకరణ పొర ద్వారా నిర్వహించబడుతుంది. పిన్ సరైందో కాదో తుది నిర్ధారణ చేసే బాధ్యత డబ్బు పంపే ఖాతా ఉన్న బ్యాంకుదే.
వ్యాపారి చెల్లింపుల్లో క్యూఆర్ కోడ్, పాయింట్ ఆఫ్ సేల్ ఇంటర్ఫేస్ లేదా పేమెంట్ గేట్వే అదనంగా ఉండవచ్చు. అయినప్పటికీ ప్రాథమిక ప్రవాహం మారదు. వినియోగదారు చెల్లింపు ప్రారంభిస్తారు, బ్యాంక్ డెబిట్ను ఆమోదిస్తుంది, గ్రహీత బ్యాంక్ క్రెడిట్ చేస్తుంది, చివరగా రెండు వైపులకూ స్థితి వస్తుంది. కొన్నిసార్లు నెట్వర్క్ సమస్యలు, బ్యాంక్ సర్వర్ ఆలస్యం లేదా ధ్రువీకరణ విఫలం కారణంగా లావాదేవీ పెండింగ్లో ఉండవచ్చు. అలాంటి సందర్భాల్లో తుది స్థితి బ్యాంక్ వ్యవస్థల సమన్వయం తర్వాత అప్డేట్ అవుతుంది.
యూపీఐ వ్యవస్థ 24 గంటలూ పనిచేసేలా రూపొందించబడింది. వ్యక్తి నుంచి వ్యక్తికి పంపే చెల్లింపులతో పాటు దుకాణాలు, సేవల బిల్లులు, ఆన్లైన్ ఆర్డర్లు వంటి వ్యాపారి చెల్లింపులనూ ఇది మద్దతు ఇస్తుంది. మొబైల్ నంబర్, సేవ్ చేసిన కాంటాక్ట్, యూపీఐ ఐడీ, క్యూఆర్ కోడ్ వంటి మార్గాలు వినియోగదారుల సౌలభ్యాన్ని పెంచుతాయి. అయితే ప్రతి చెల్లింపులోనూ తుది ఆమోదం బ్యాంకింగ్ వ్యవస్థల ధ్రువీకరణలపై ఆధారపడుతుంది.
తదుపరి దశలో యూపీఐ వినియోగదారుల భద్రత, మోసాల నివారణ, లావాదేవీ వైఫల్యాల పరిష్కారం వంటి అంశాలపై బ్యాంకులు, పేమెంట్ యాప్లు మరింత స్పష్టమైన సమాచారాన్ని అందించడం కీలకం కానుంది. వినియోగదారులు పిన్ను రహస్యంగా ఉంచడం, చెల్లింపు ముందు గ్రహీత పేరును తనిఖీ చేయడం, విఫలమైన లావాదేవీలపై బ్యాంక్ లేదా యాప్లో స్థితిని పరిశీలించడం కొనసాగించాల్సి ఉంటుంది.